La Municipalidad Provincial de Trujillo (MPT) tiene un problema que va mucho más allá de una diferencia contable: no existe una conciliación completa entre lo que sus estados financieros dicen que posee en terrenos y lo que aparece registrado en el margesí municipal administrado por el Servicio de Administración de Inmuebles Municipales de Trujillo (SAIMT). La diferencia asciende a exactamente S/202 602 416,17.
El hallazgo aparece en el Informe N.° 068-2026-3-0465-RDS, correspondiente a la Auditoría Financiera de la Municipalidad Provincial de Trujillo por el periodo comprendido entre el 1 de enero y el 31 de diciembre de 2025.
El reporte fue elaborado por la Sociedad de Auditoría Larry Manuel Piminchumo Leyton & Asociados S. Civil y fechado en julio de 2026. El documento identifica tres deficiencias financieras significativas. Una de las principales involucra precisamente los terrenos y otros activos no producidos de la comuna. Pero el problema tiene además una dimensión física y legal.
El informe señala que entre las funciones del SAIMT se encuentra la “recuperación de bienes invadidos” y precisa que la entidad realiza acciones legales y extrajudiciales para recuperar propiedades municipales ocupadas de manera indebida.
El documento no determina cuántos de los 1.029 inmuebles municipales se encuentran actualmente invadidos ni cuál es su valor total. Tampoco establece que los S/202,6 millones de diferencia correspondan íntegramente a terrenos invadidos.
Lo que sí establece es un escenario de incertidumbre y descontrol patrimonial que impide que los registros contables y patrimoniales de la Municipalidad coincidan plenamente.
S/202 MILLONES QUE NO CUADRAN
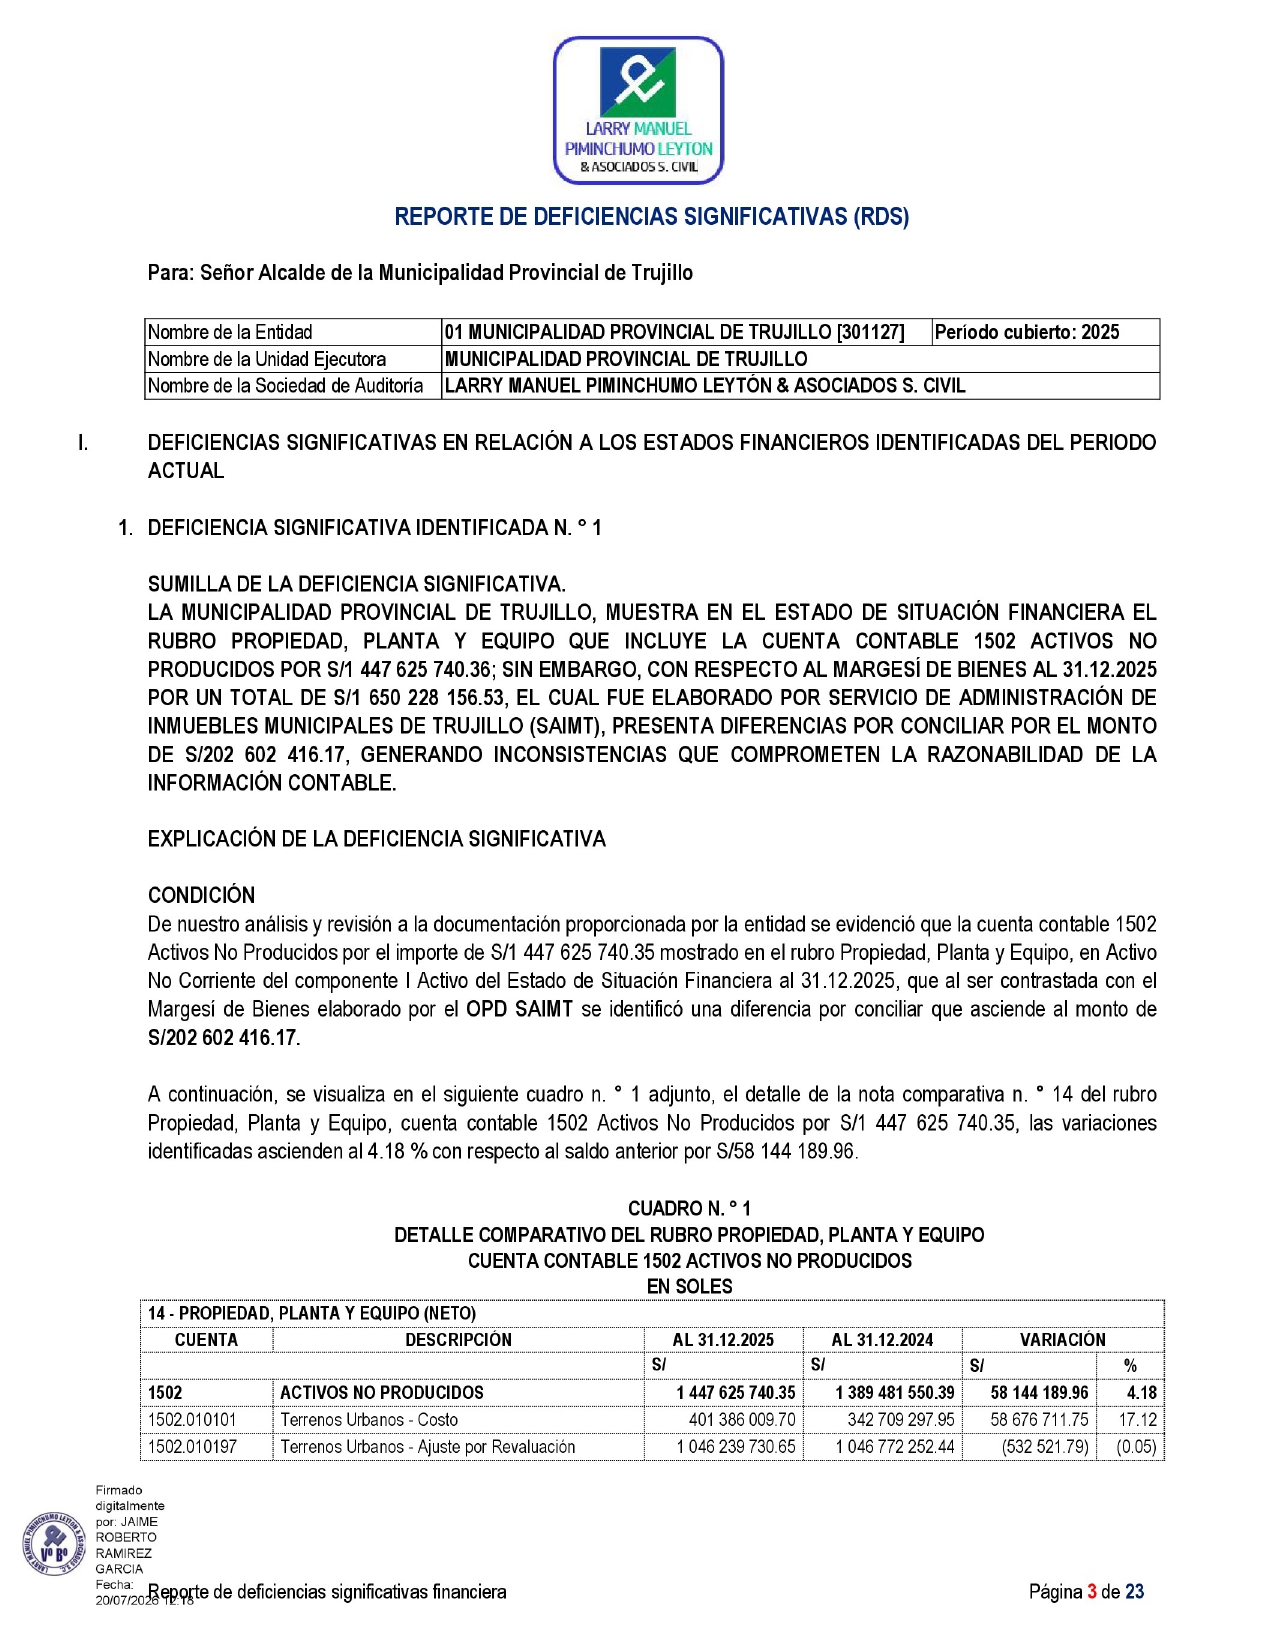
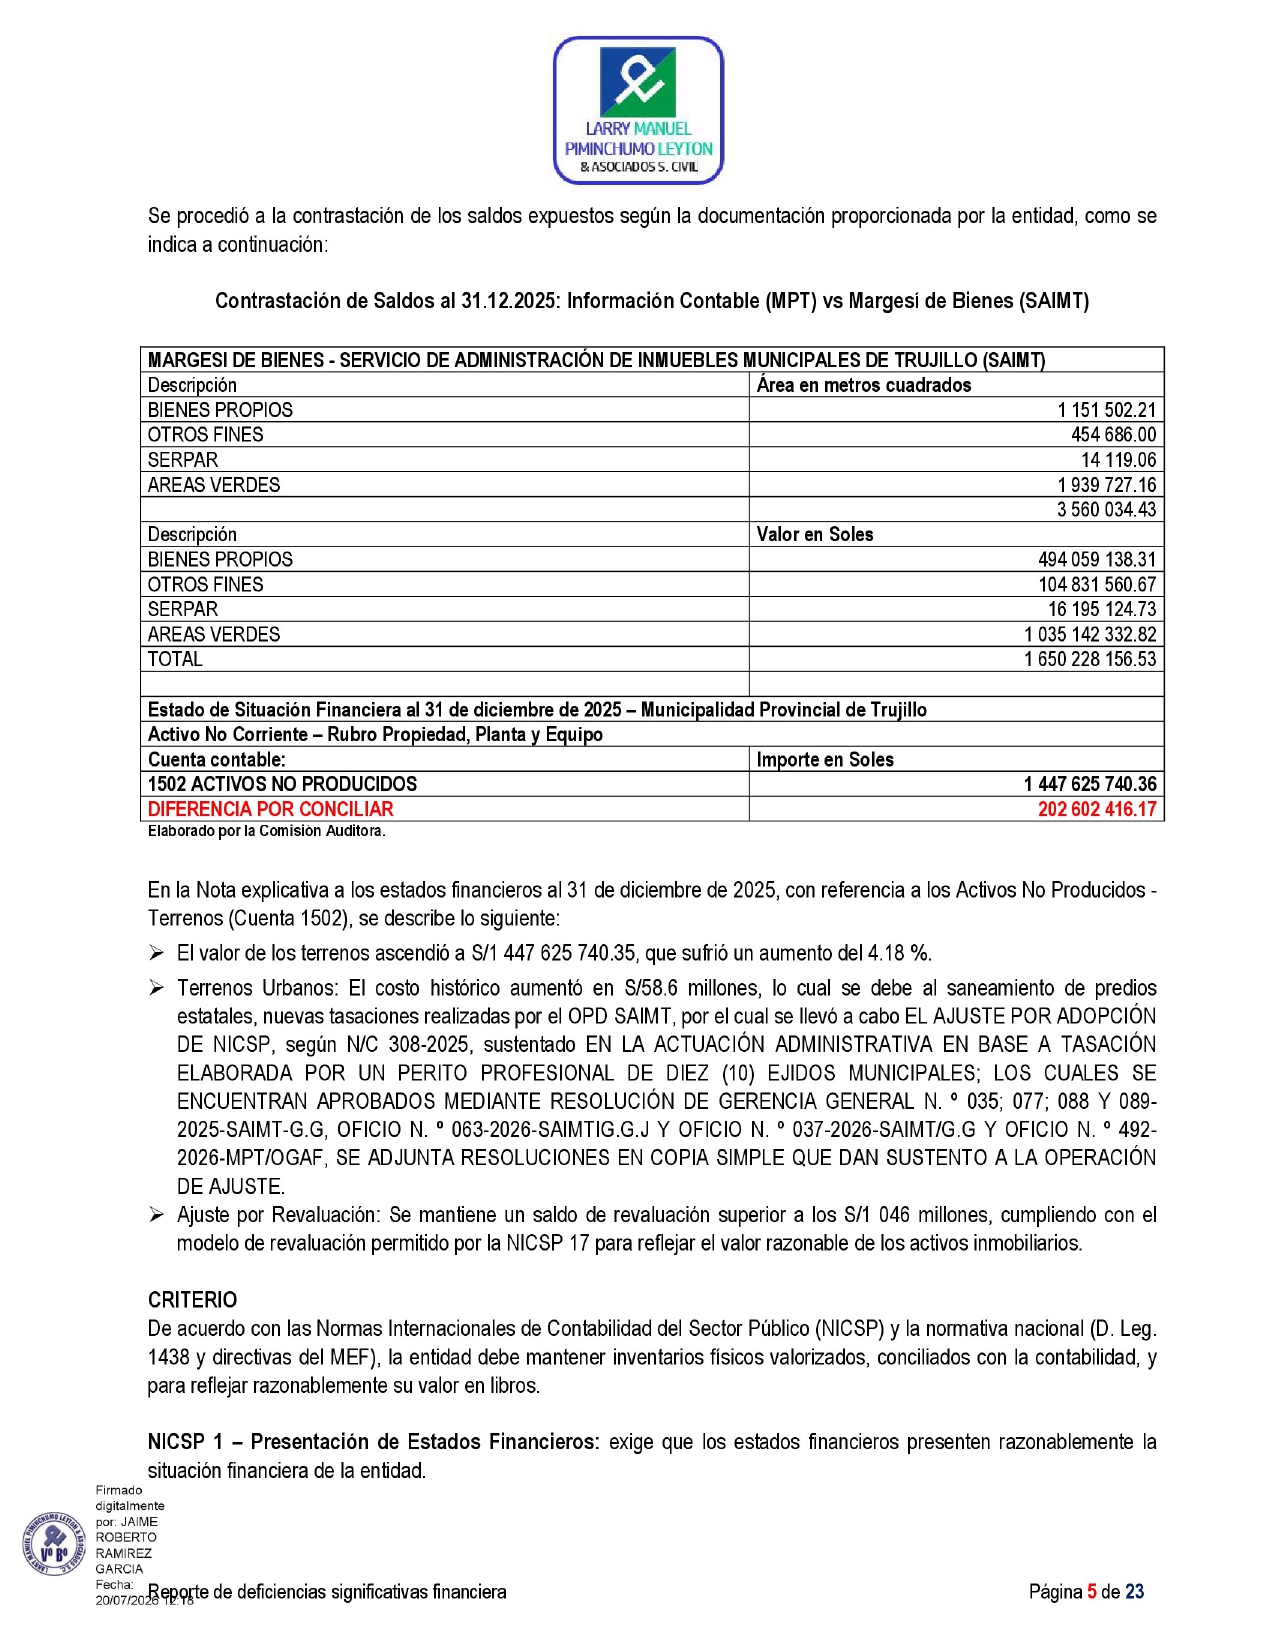
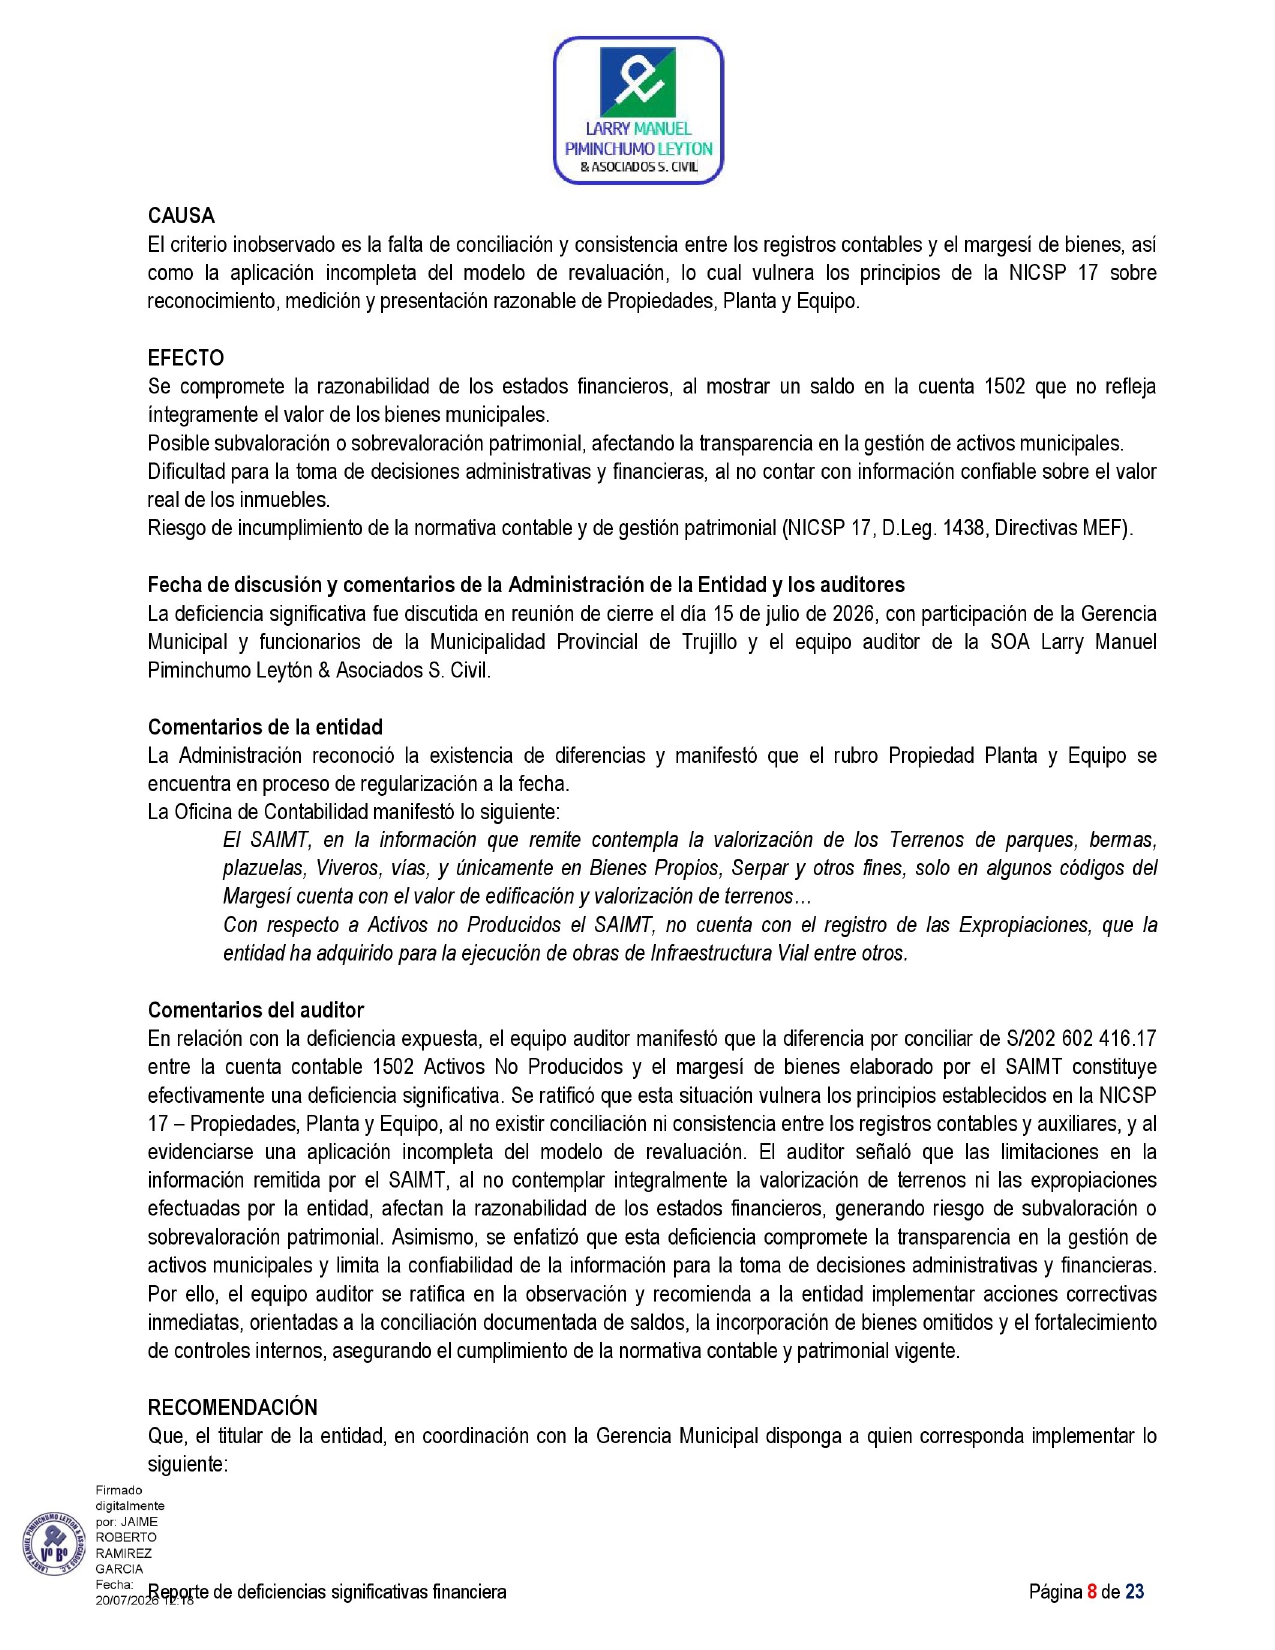
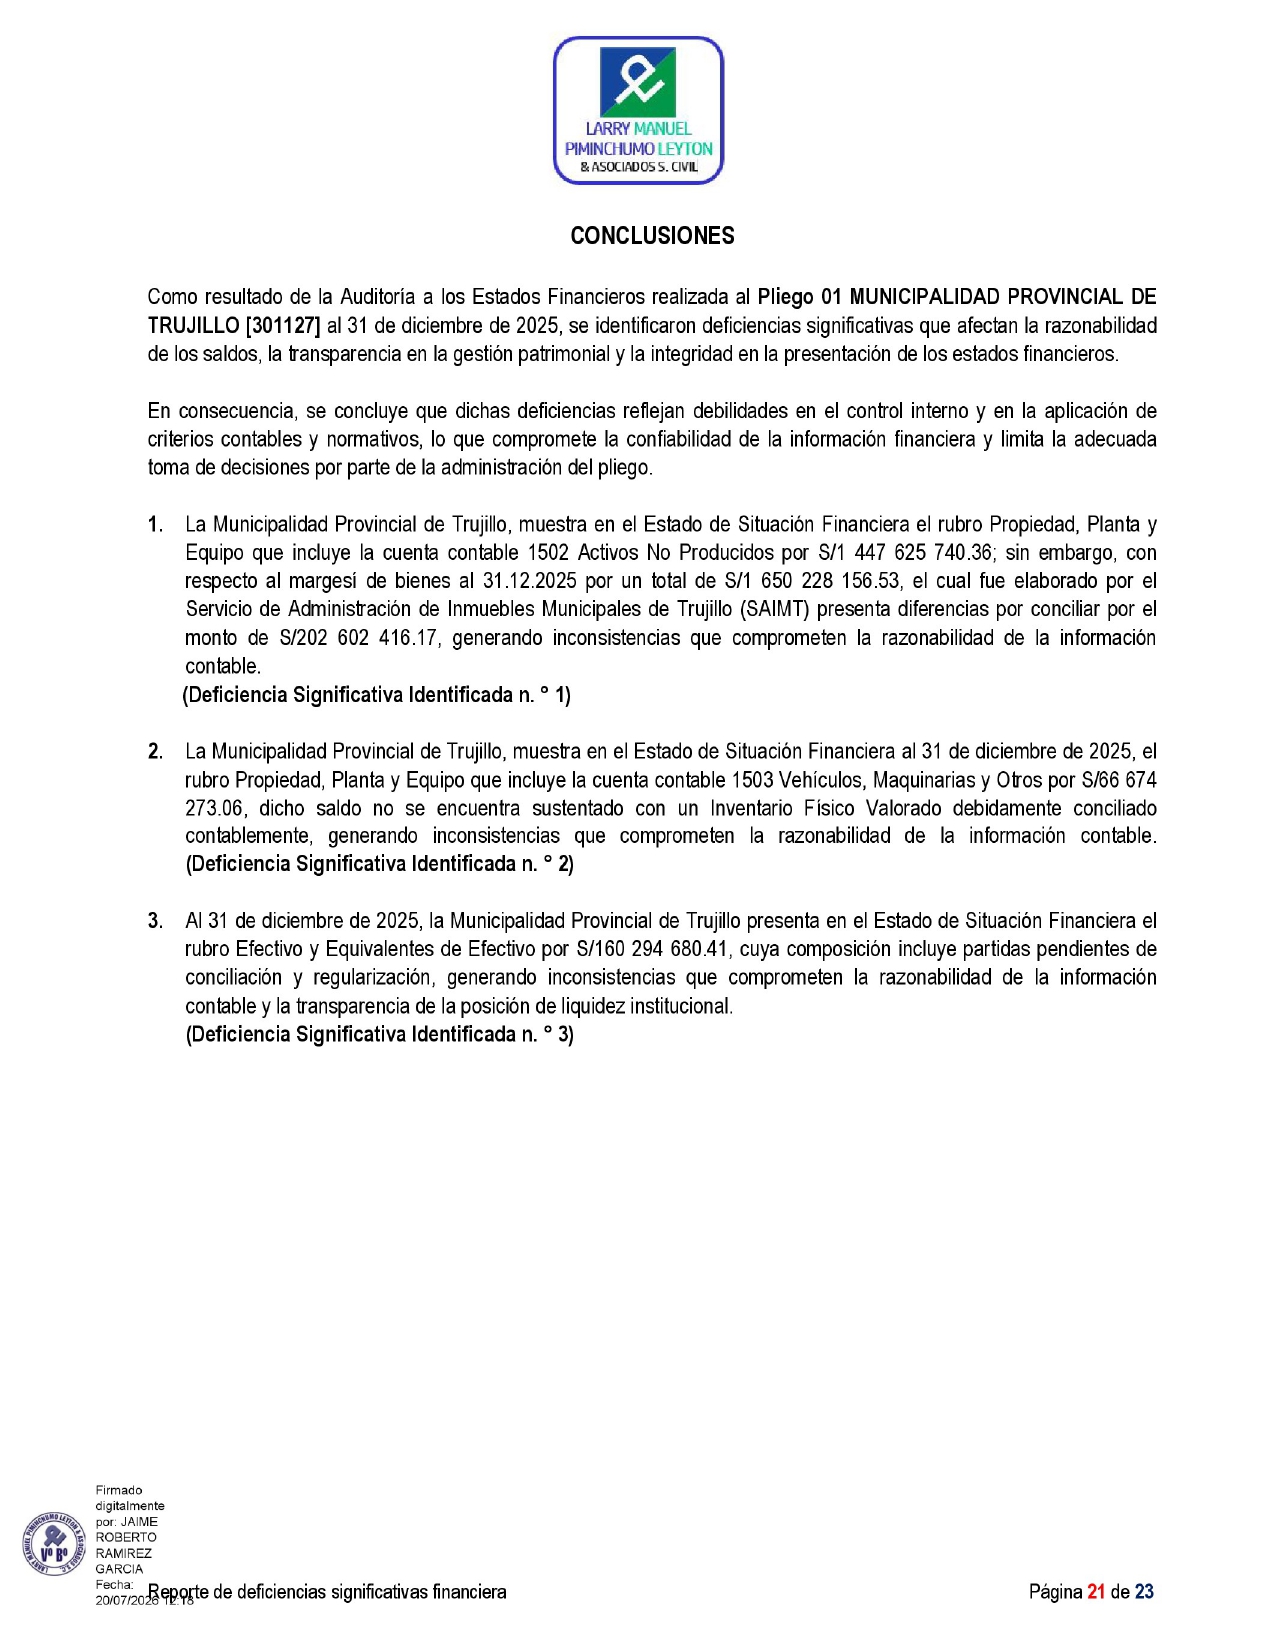
El primer hallazgo surge al comparar dos registros que, en teoría, deberían permitir conocer cuánto patrimonio inmobiliario tiene la Municipalidad de Trujillo. Los estados financieros de la MPT registraban al 31 de diciembre de 2025 un saldo de: S/1 447 625 740,36 en la cuenta 1502 Activos No Producidos, correspondiente principalmente a terrenos. Sin embargo, el Margesí de Bienes administrado por el SAIMT reportaba: S/1 650 228 156,53. La diferencia entre ambos registros alcanza: S/202 602 416,17.
Los auditores calificaron esta situación como una deficiencia significativa porque compromete la razonabilidad de la información contable. En otras palabras, la contabilidad de la Municipalidad y el registro de su propio patrimonio inmobiliario no dicen lo mismo.
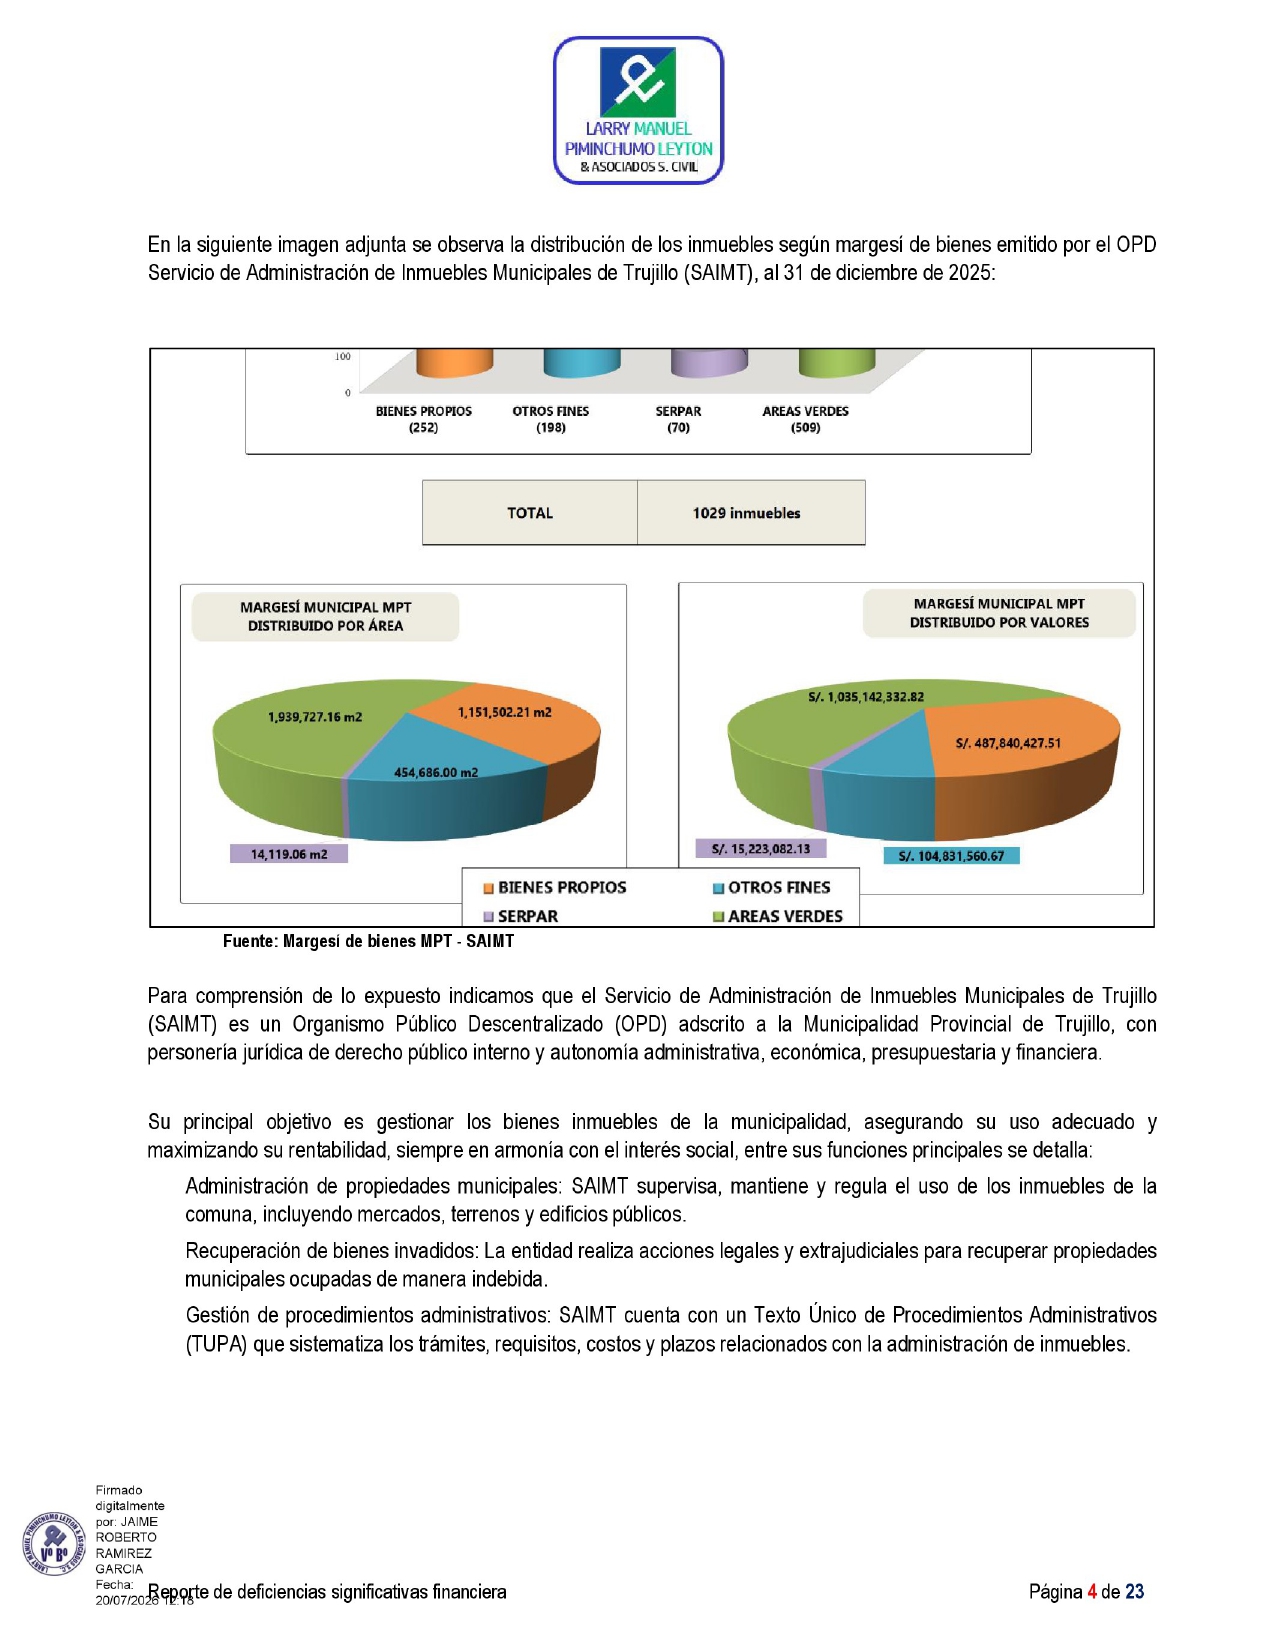
La magnitud del patrimonio involucrado permite dimensionar el problema. Según la información del SAIMT consignada en el informe, el margesí municipal comprende 1.029 inmuebles, que en conjunto representan aproximadamente 3,56 millones de metros cuadrados. La mayor parte corresponde a áreas verdes.
El inventario consignado por la auditoría registra: 509 áreas verdes, con 1 939 727,16 metros cuadrados y un valor de S/1 035 142 332,82. 252 bienes propios, con 1 151 502,21 metros cuadrados y un valor de S/494 059 138,31. 198 inmuebles destinados a otros fines, con 454 686 metros cuadrados y un valor de S/104 831 560,67. Y 70 predios correspondientes a SERPAR, con 14 119,06 metros cuadrados y un valor de S/16 195 124,73. Todo ello suma los S/1 650 millones que aparecen en el margesí del SAIMT.
La diferencia aparece cuando esos registros son contrastados con los estados financieros de la propia Municipalidad.
AUDITORÍA MENCIONA PREDIOS MUNICIPALES INVADIDOS
Otro elemento particularmente sensible aparece en la descripción de las funciones y problemas relacionados con la administración inmobiliaria municipal. El informe consigna expresamente la recuperación de bienes invadidos. Según el documento, el SAIMT realiza acciones legales y extrajudiciales destinadas a recuperar propiedades municipales ocupadas de manera indebida.
La existencia de esta problemática resulta relevante en una ciudad donde terrenos destinados a áreas públicas, equipamiento urbano y otros usos constituyen parte del patrimonio de todos los trujillanos. Sin embargo, debe establecerse una diferencia fundamental.
El informe de auditoría no señala que los S/202,6 millones estén invadidos. Tampoco afirma que 1.029 propiedades estén ocupadas ilegalmente. La cifra de S/202,6 millones corresponde exclusivamente a la diferencia pendiente de conciliación entre el saldo contable de la MPT y el margesí del SAIMT.
La problemática de los inmuebles invadidos aparece dentro del análisis de la administración y recuperación del patrimonio municipal, pero el documento no cuantifica cuántos predios están en esa condición.
¿POR QUÉ EXISTE SEMEJANTE DIFERENCIA?
La propia auditoría identifica varias explicaciones. Una de ellas es la falta de conciliación entre la contabilidad municipal y el margesí. Pero existe otra situación reveladora: el SAIMT tampoco tendría incorporados todos los bienes que deberían formar parte de sus registros.
Según las observaciones recogidas por los auditores, el SAIMT informó que en su valorización no contempla terrenos adquiridos mediante expropiaciones para la ejecución de obras de infraestructura vial. También existen problemas con la valorización de determinados espacios públicos. El documento menciona parques, bermas, plazuelas y vías. Hay activos que aparecen de manera diferente en ambos registros y otros que requieren incorporación, saneamiento, valorización o actualización. Precisamente por ello, la auditoría reclama una conciliación integral.
El informe advierte un posible escenario de sobrevaloración o subvaloración patrimonial, afectando la transparencia en la gestión de los activos municipales. Además, señala que la situación genera dificultades administrativas y financieras porque no contar con información confiable sobre el valor real de los inmuebles municipales afecta la toma de decisiones. La auditoría también identifica como causas una deficiente gestión y control patrimonial y la falta de saneamiento legal.
EL ANTECEDENTE ES TODAVÍA MÁS PREOCUPANTE
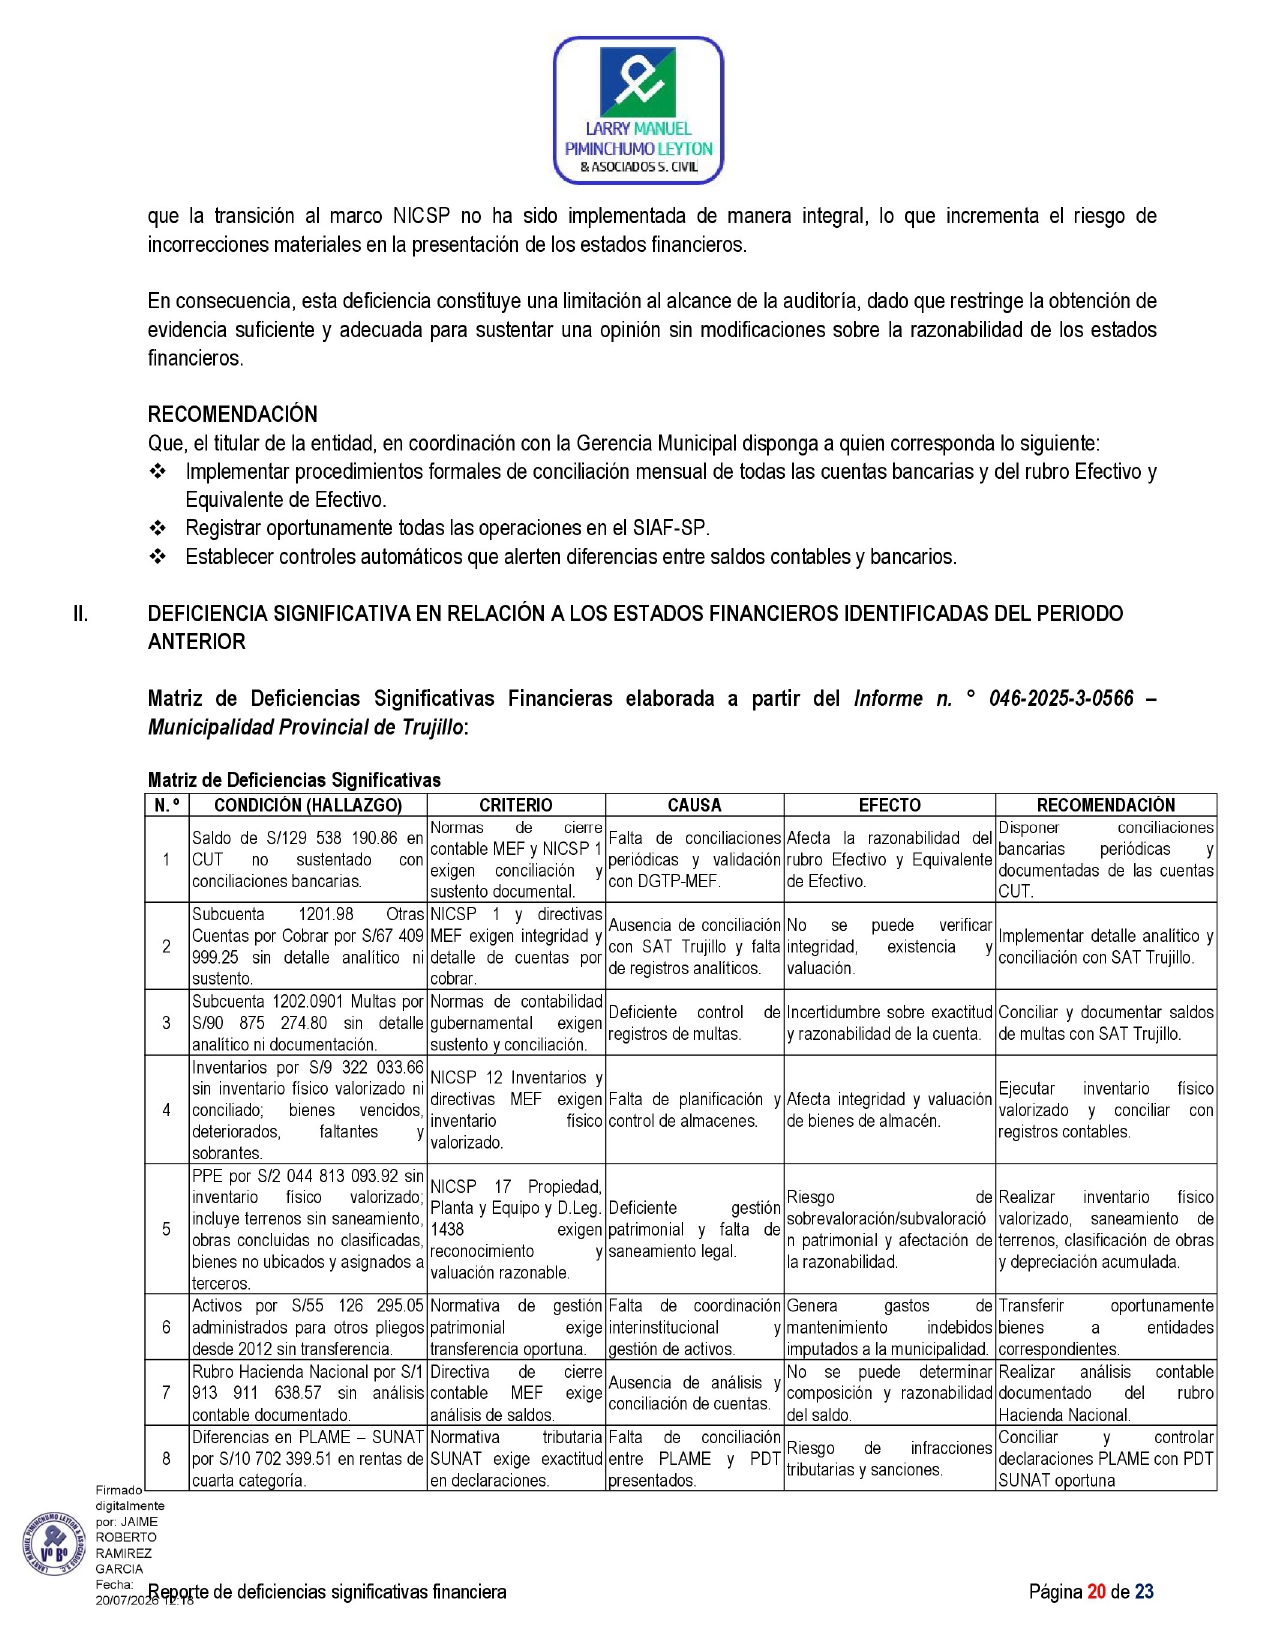
La situación no apareció recién en 2025. El propio informe incorpora una matriz de deficiencias significativas correspondiente al periodo anterior, elaborada a partir del Informe N.° 046-2025-3-0566. En ella aparece una observación sobre el rubro Propiedad, Planta y Equipo por un saldo superior a S/2.044 millones.
La observación del periodo anterior advertía deficiencias como terrenos sin saneamiento, obras concluidas no clasificadas, bienes no ubicados y activos entregados o asignados a terceros. Esto demuestra que los problemas de control patrimonial tienen antecedentes y no corresponden exclusivamente al último ejercicio auditado.
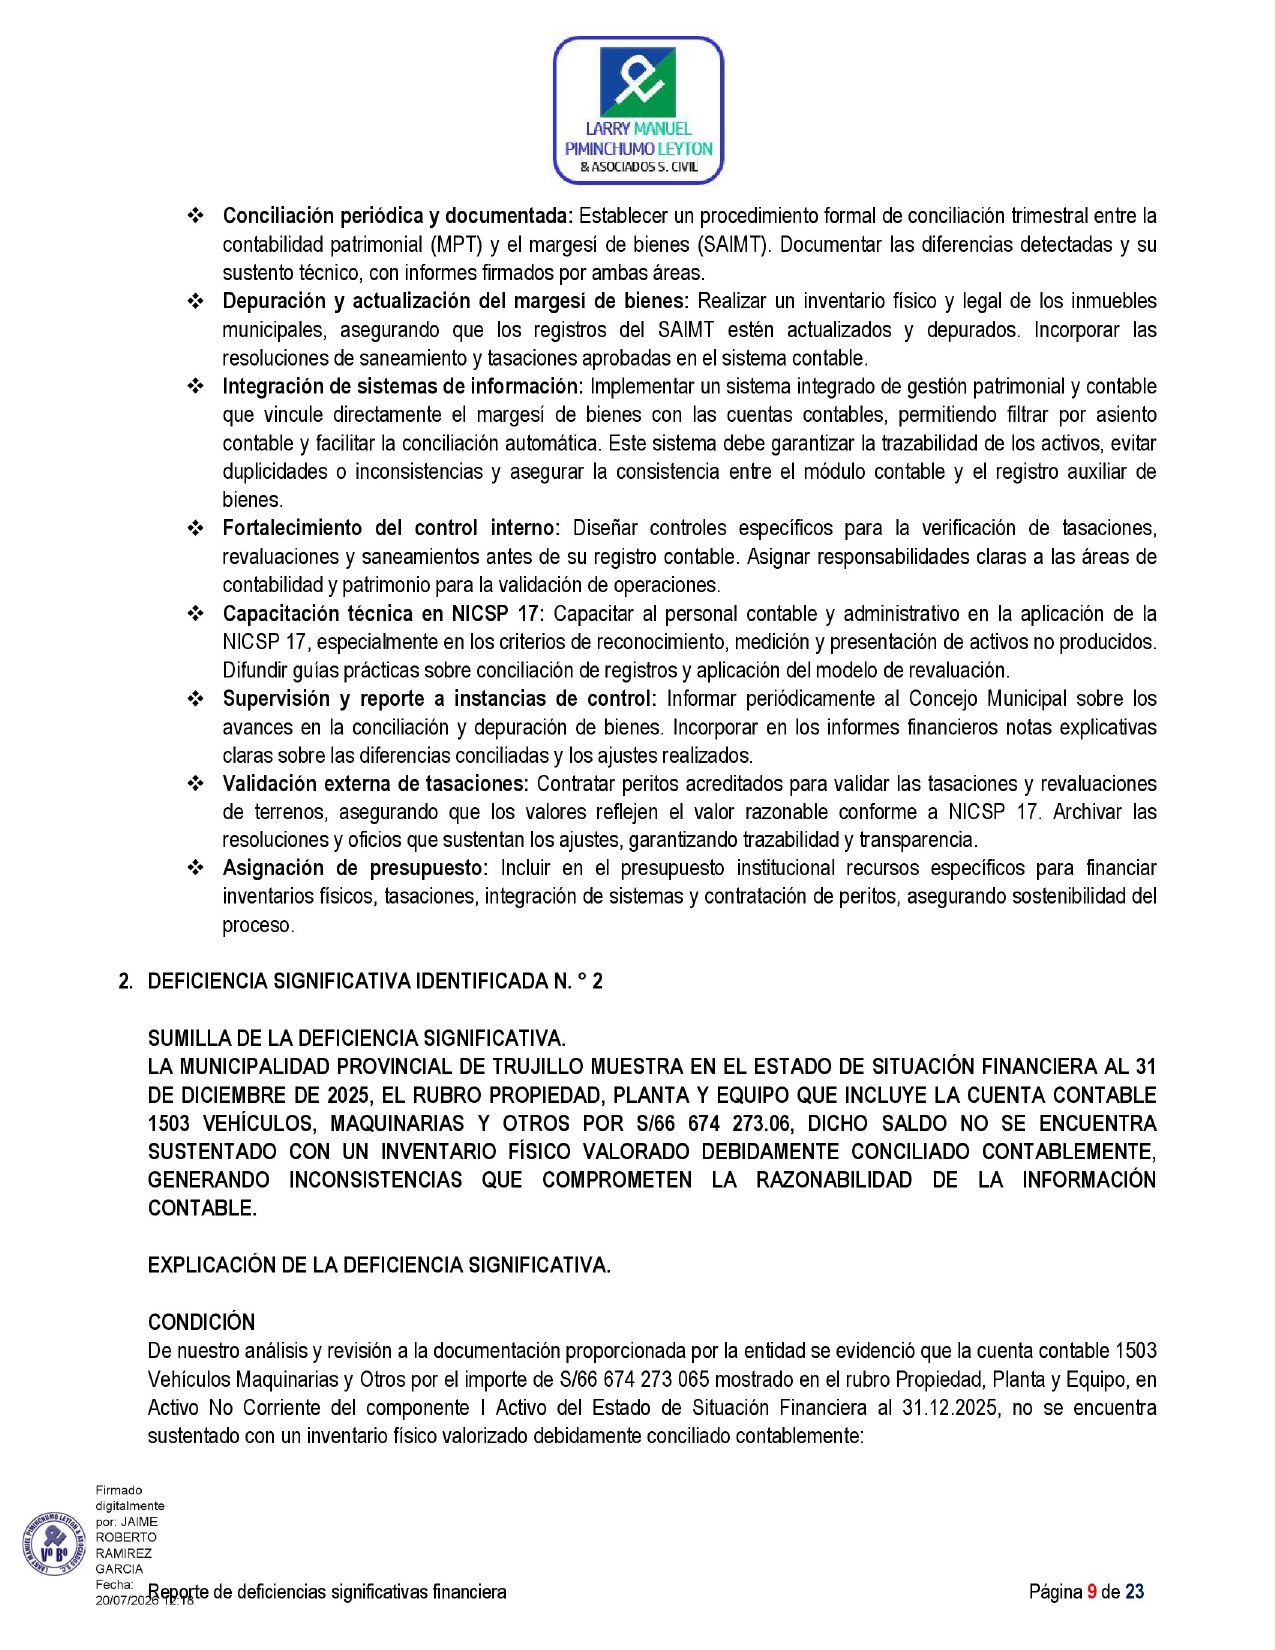
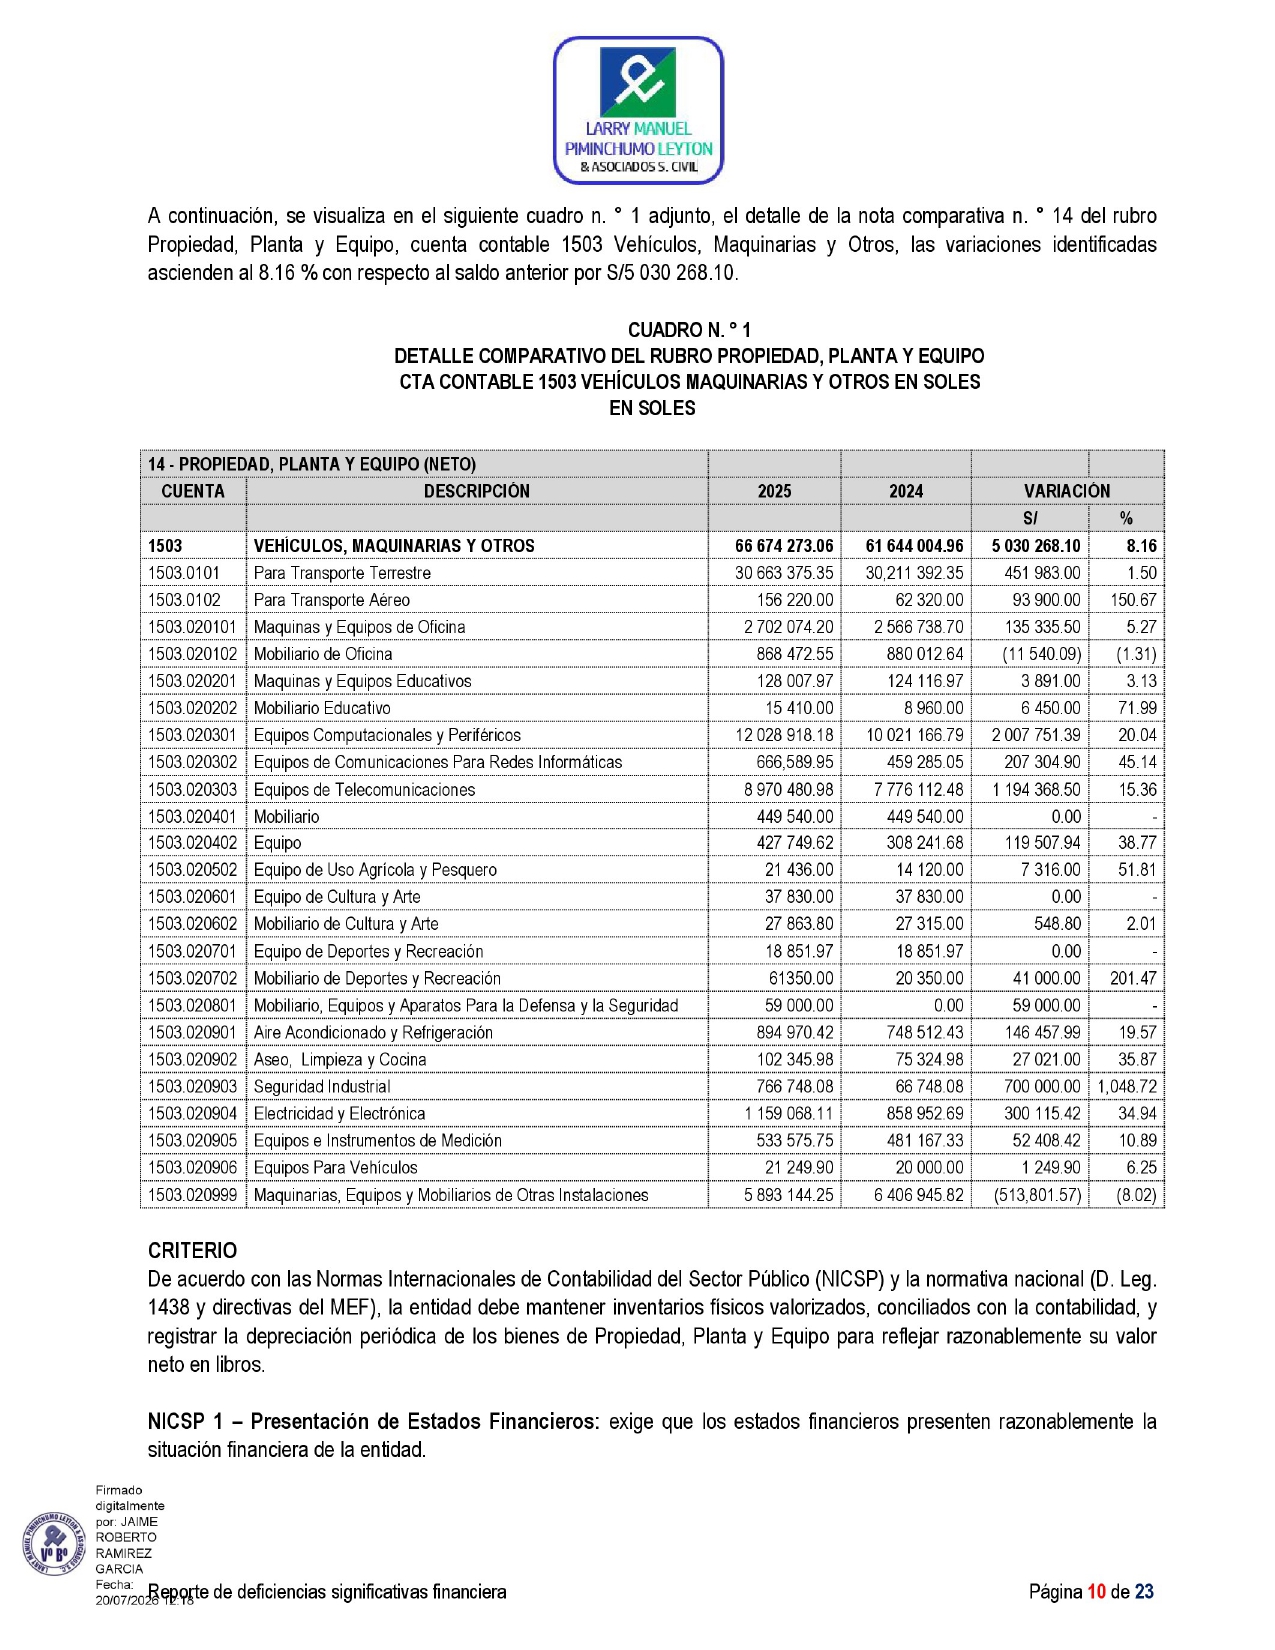
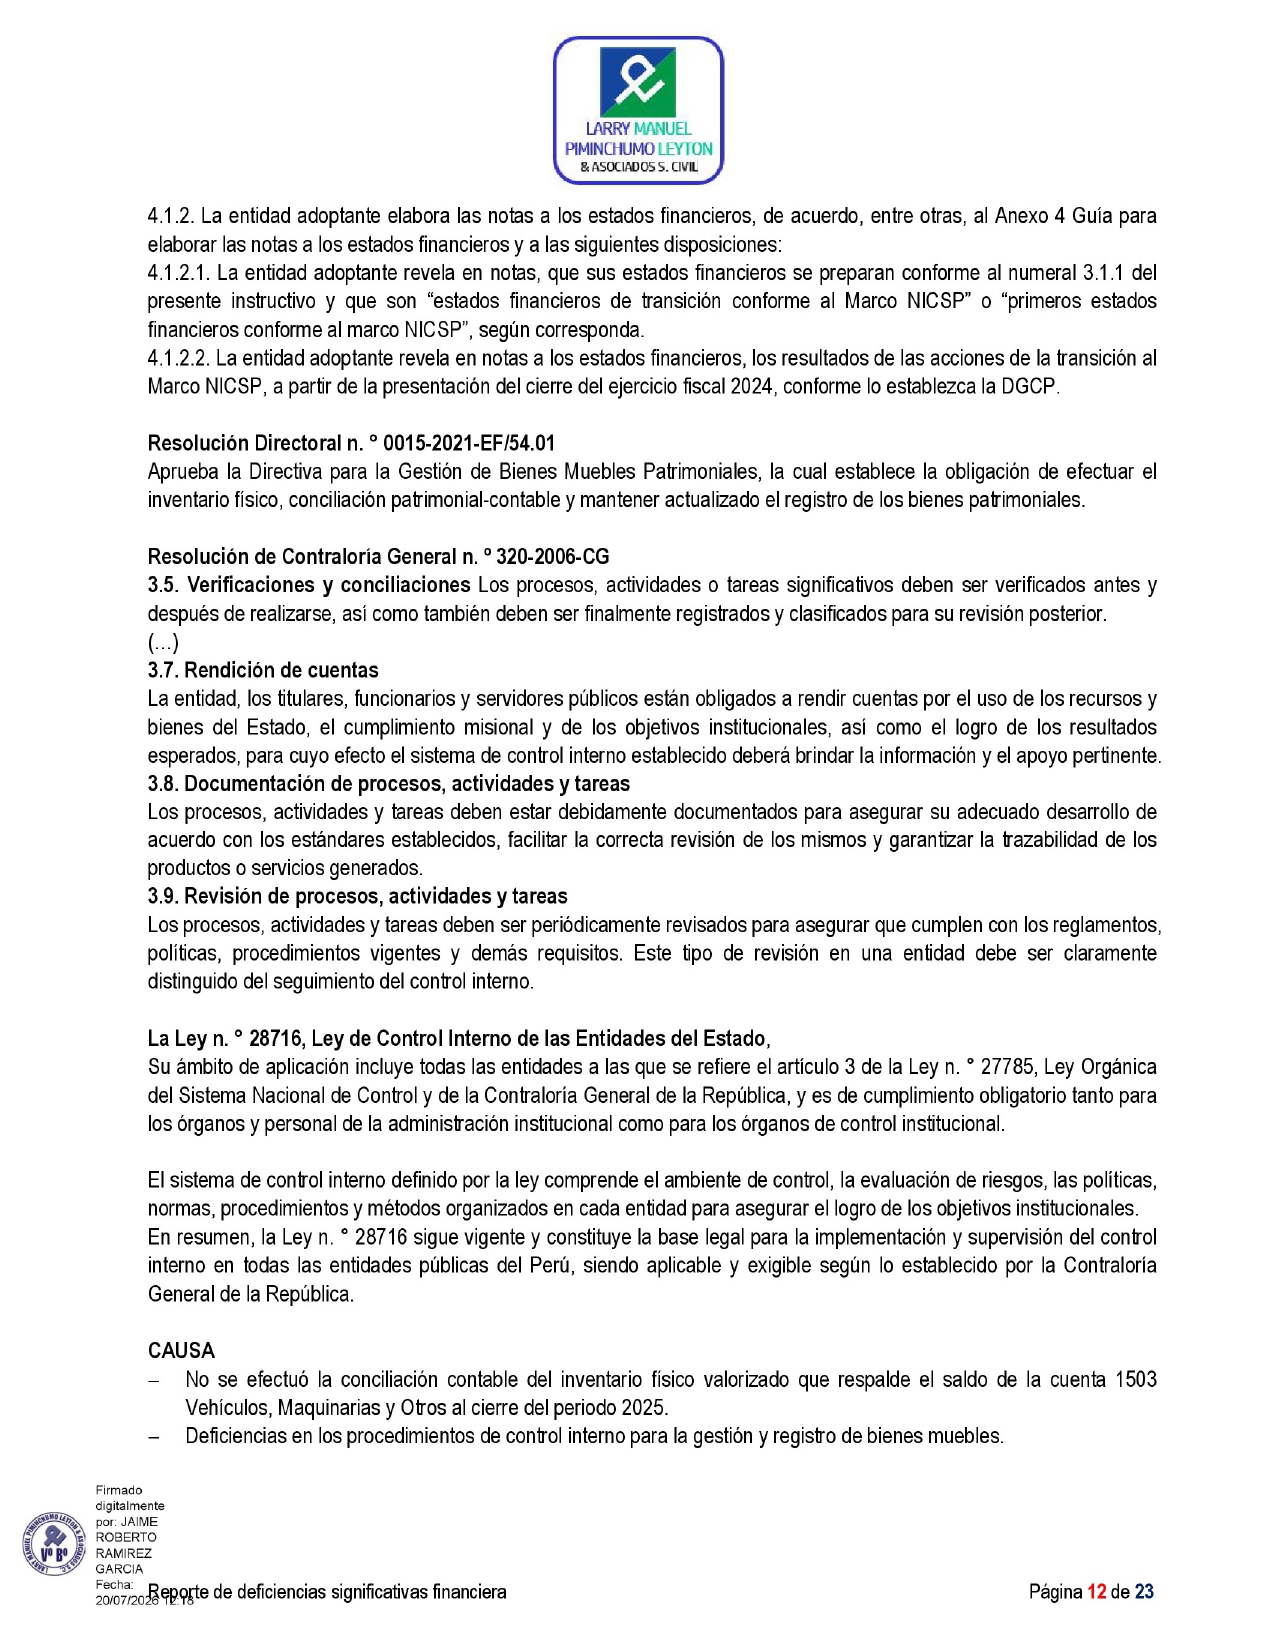
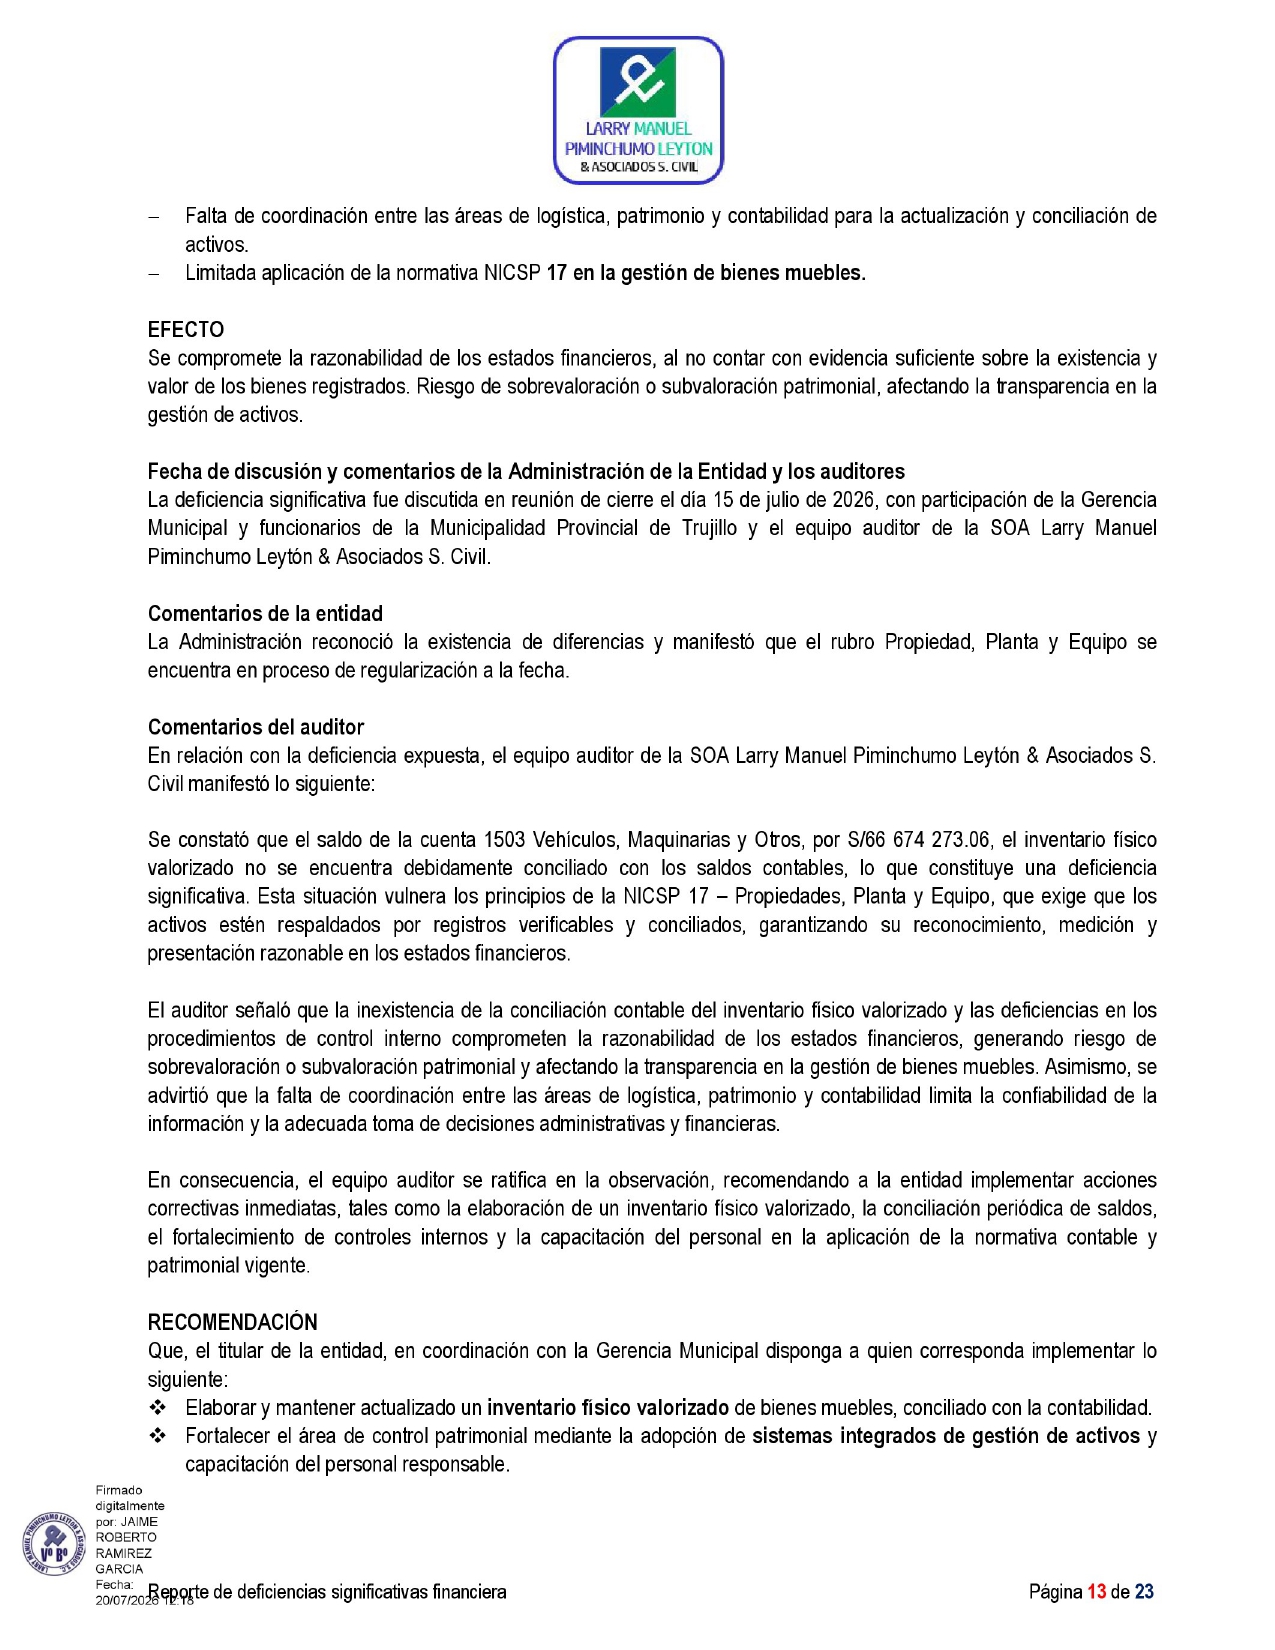
El segundo gran hallazgo involucra bienes muebles. La Municipalidad registraba al cierre de 2025: S/66 674 273,06 en la cuenta correspondiente a vehículos, maquinarias y otros equipos.
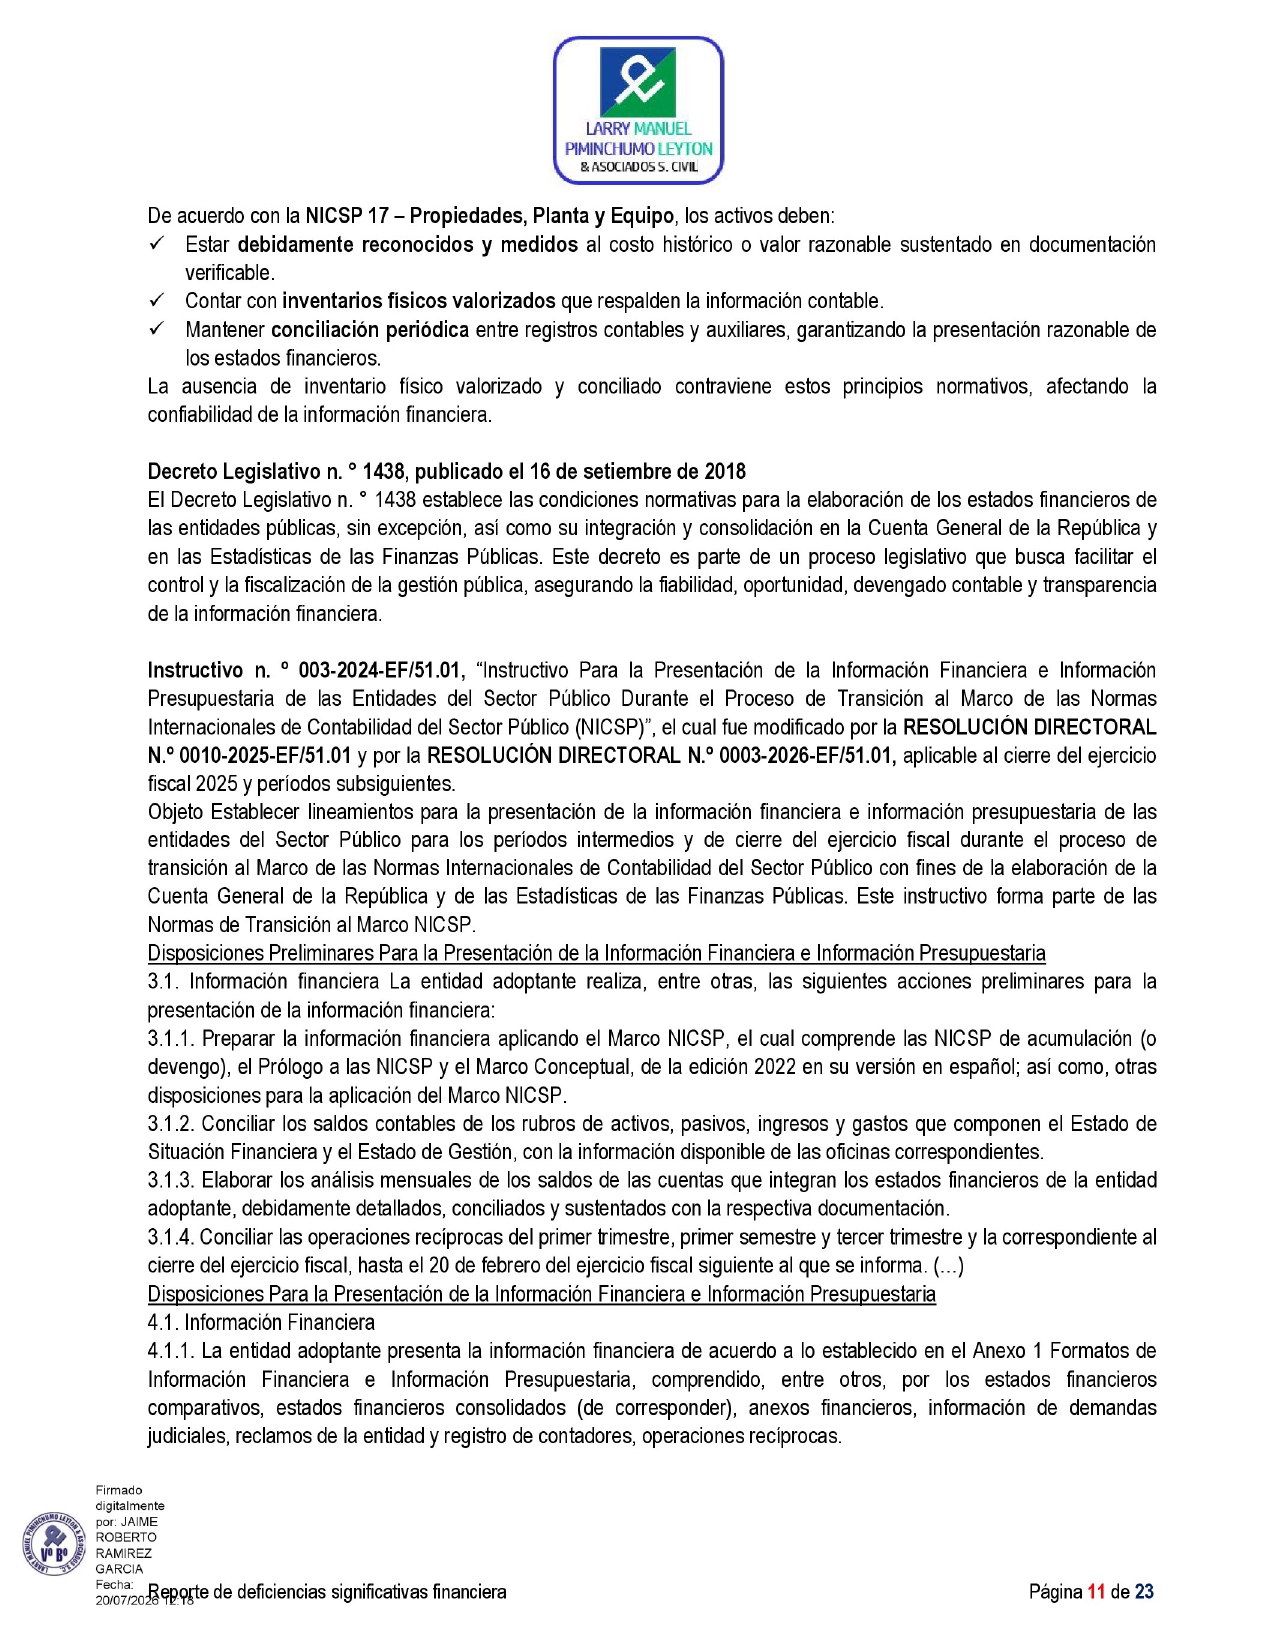
Pero la auditoría encontró un problema fundamental: no existía un inventario físico valorado debidamente conciliado con la contabilidad que respaldara ese saldo. Esto no significa que S/66,6 millones en maquinaria hayan desaparecido.
Significa algo diferente, pero igualmente relevante desde la perspectiva del control público: los auditores no contaban con el inventario físico conciliado necesario para sustentar adecuadamente el monto registrado.
Entre los activos contabilizados aparecen aproximadamente S/30,66 millones en equipos de transporte terrestre; S/12,02 millones en equipos computacionales y periféricos; cerca de S/8,97 millones en equipos de telecomunicaciones y S/5,89 millones en maquinaria, equipos y mobiliario de otras instalaciones. La auditoría advierte que esta deficiencia compromete la razonabilidad de los estados financieros porque existe riesgo de sobrevaloración o subvaloración de los bienes.
La matriz correspondiente al periodo anterior agrega otro dato que aumenta las interrogantes. Las observaciones previas ya mencionaban bienes no ubicados dentro del rubro Propiedad, Planta y Equipo. En el caso de los inventarios de almacén también se habían detectado bienes faltantes, sobrantes, deteriorados y vencidos.
El informe de 2025 no permite concluir que todos esos bienes continúen desaparecidos ni determinar su valor individual actualizado. Pero la recurrencia de observaciones evidencia problemas que la Municipalidad debe solucionar mediante inventarios físicos, conciliaciones y saneamiento patrimonial.
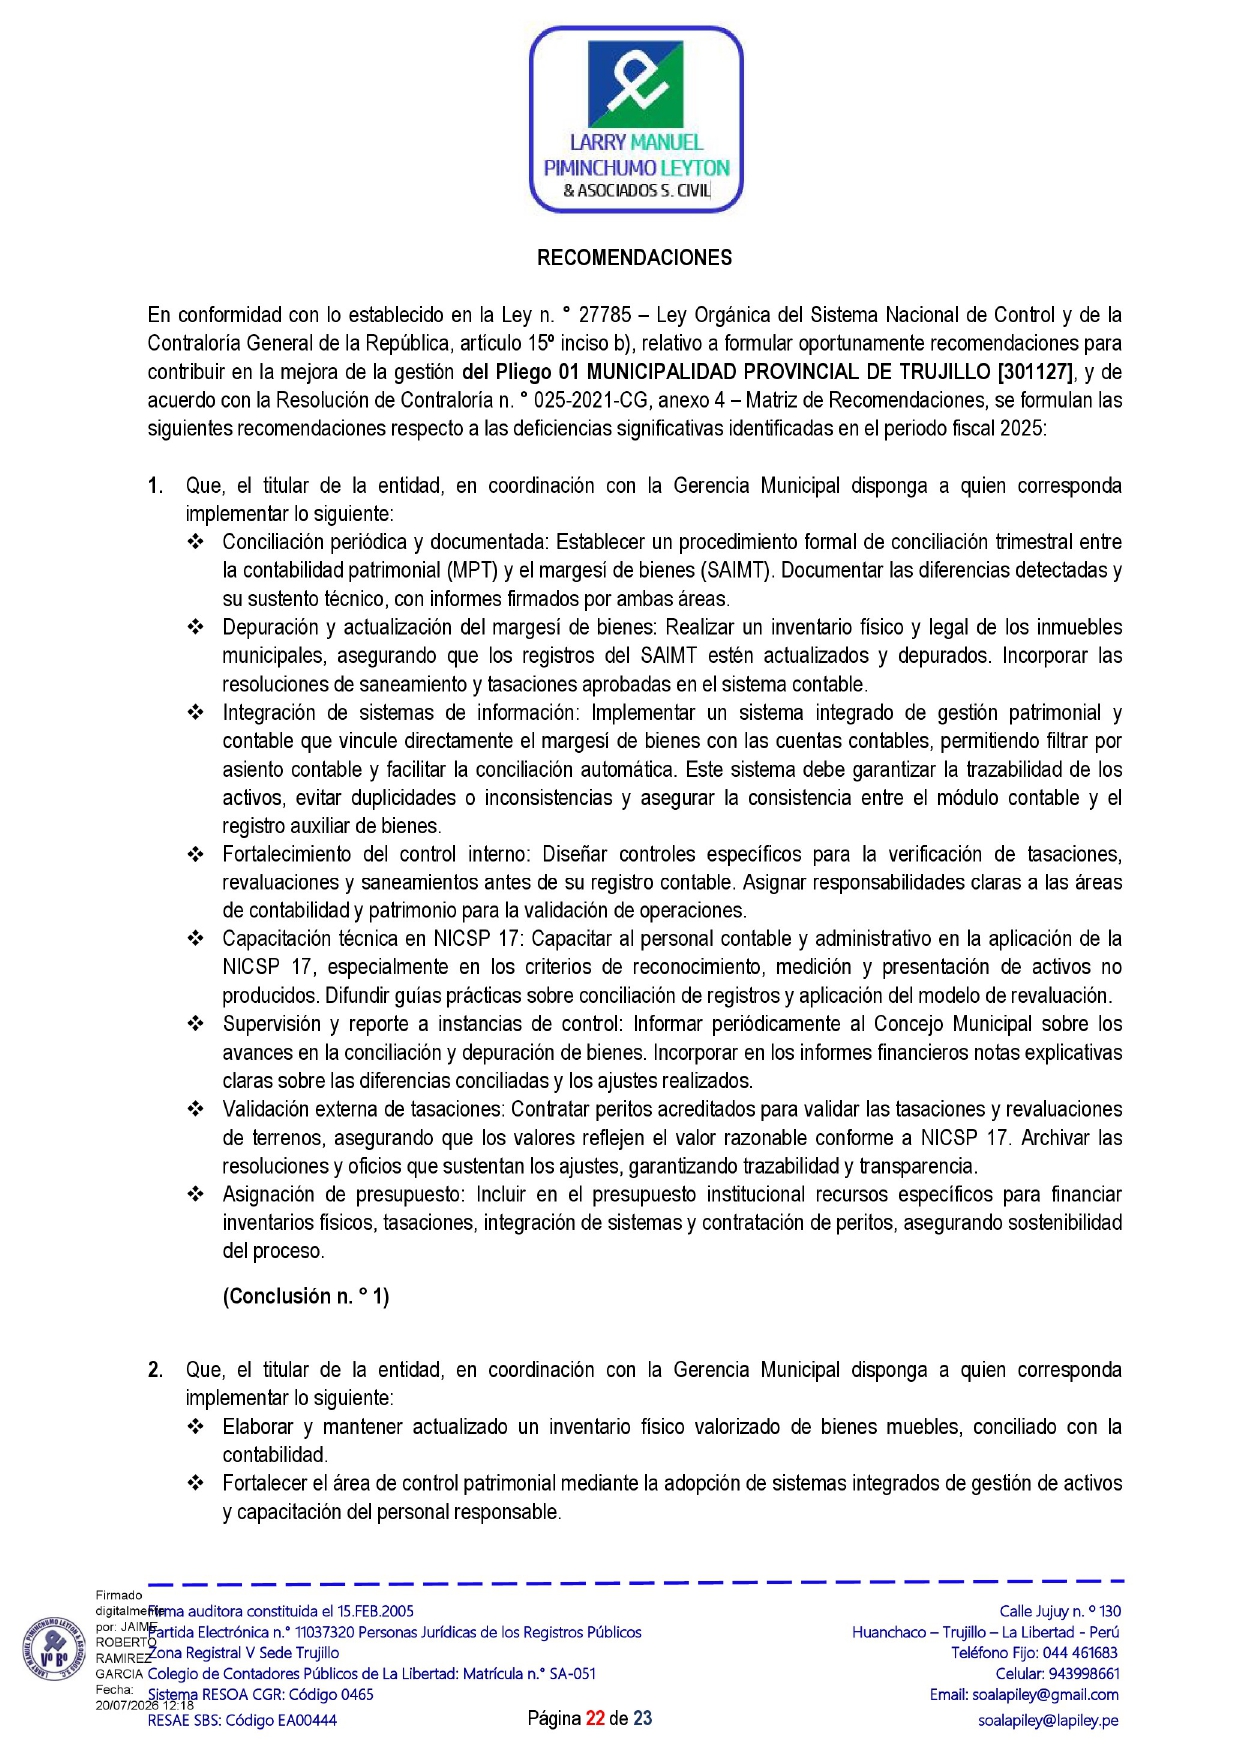
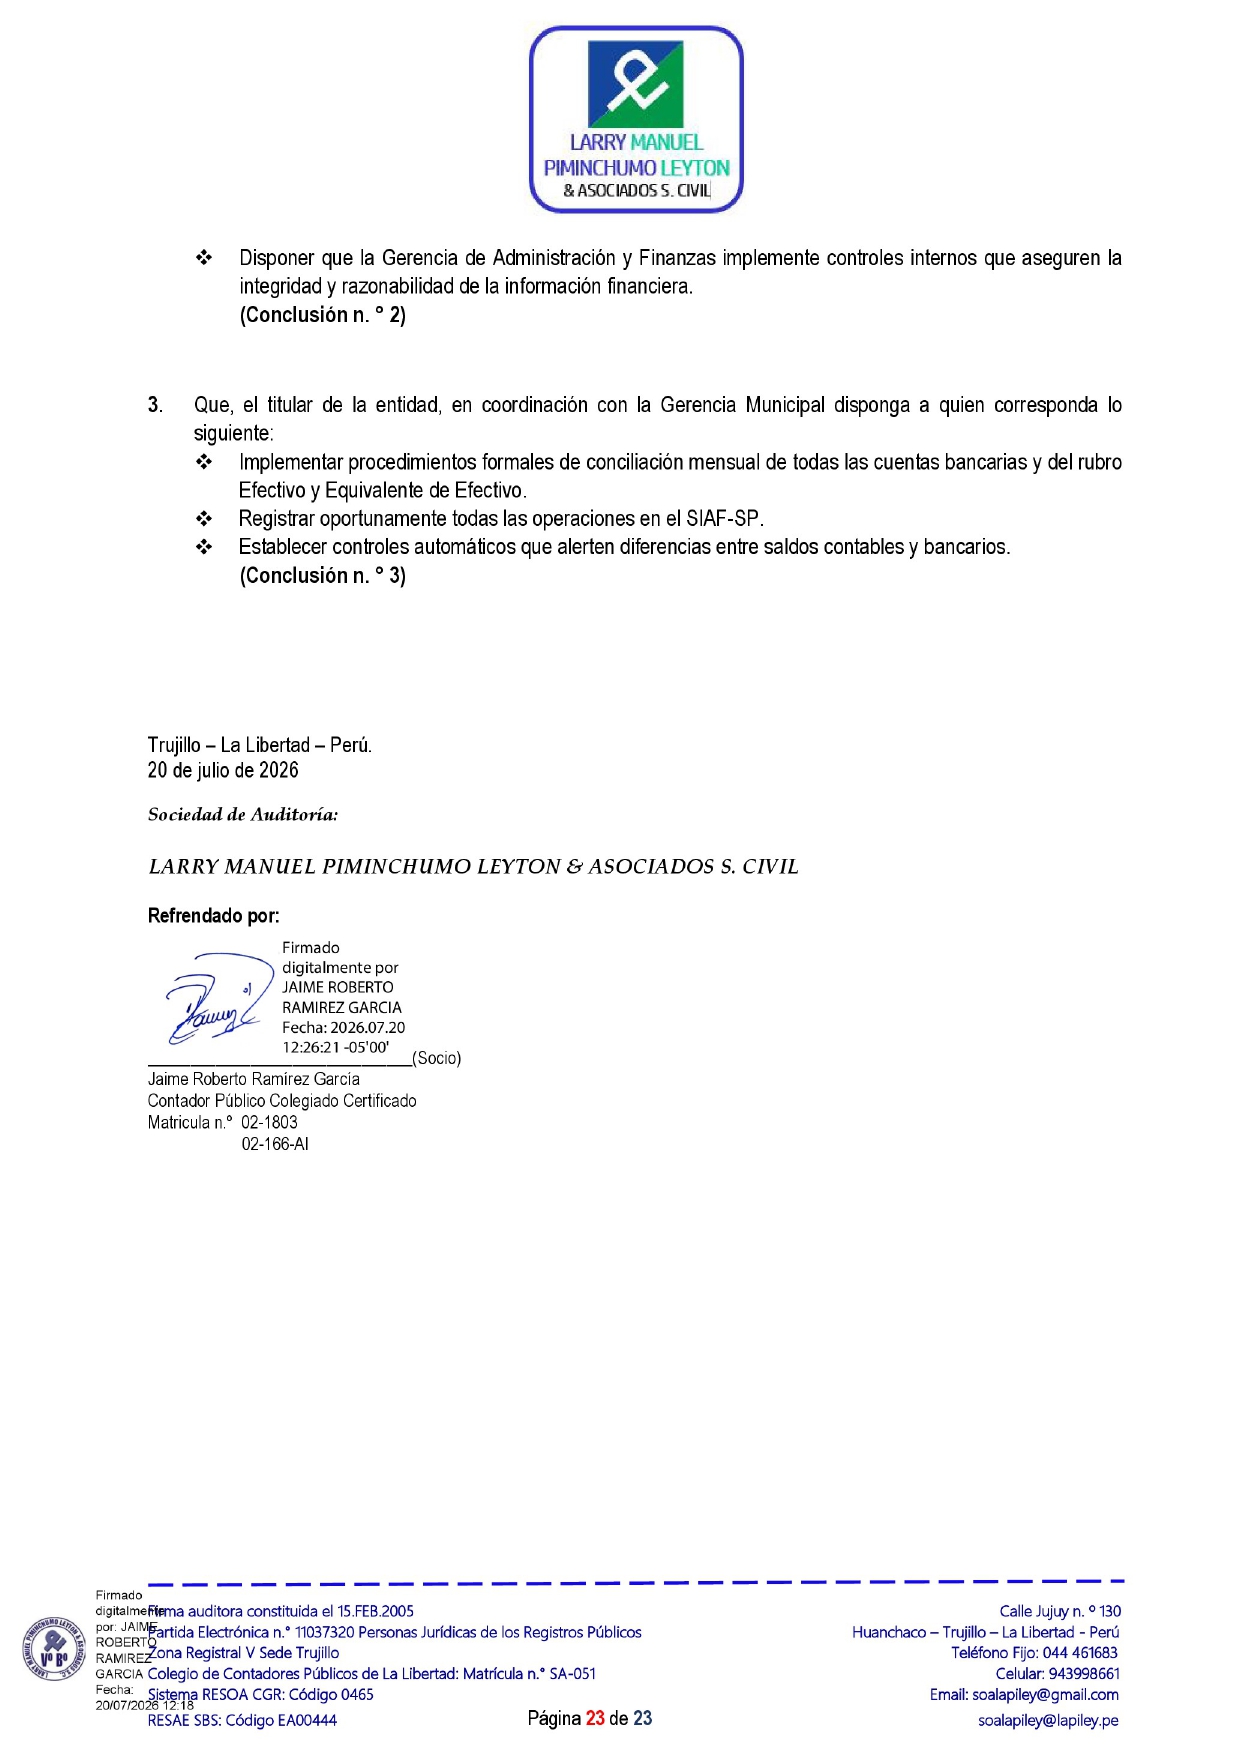
Las recomendaciones permiten comprender la magnitud del problema. La sociedad auditora solicita al alcalde de Trujillo, en coordinación con la Gerencia Municipal, establecer un procedimiento formal de conciliación trimestral entre la contabilidad patrimonial de la MPT y el margesí administrado por el SAIMT. Pero plantea además una medida todavía más importante: realizar un inventario físico y legal de los inmuebles municipales.
Esto implica verificar físicamente los predios, actualizar la información disponible, depurar registros e incorporar tasaciones y resoluciones de saneamiento. También recomienda integrar tecnológicamente el sistema de gestión patrimonial con la contabilidad municipal para que exista trazabilidad de los activos y puedan detectarse diferencias oportunamente. La auditoría plantea incluso contratar peritos acreditados para validar las tasaciones y revaluaciones de los terrenos. Y establece que el Concejo Municipal debería recibir información periódica sobre el avance de las conciliaciones y los ajustes realizados.
¿QUÉ DEBE EXPLICAR AHORA EL SAIMT?
La auditoría deja abiertas varias preguntas de interés público. ¿Cuántos inmuebles de propiedad de la Municipalidad Provincial de Trujillo están actualmente invadidos u ocupados indebidamente? ¿Dónde están ubicados? ¿Cuántos metros cuadrados representan? ¿Cuál es su valor comercial o contable? ¿Cuántos procesos judiciales o extrajudiciales mantiene actualmente el SAIMT para recuperarlos? ¿Cuántos terrenos municipales todavía carecen de saneamiento físico-legal? ¿Existen predios que hayan sido ocupados durante años sin que la Municipalidad consiga recuperarlos?
Y, sobre todo, ¿cuándo quedarán conciliados los S/202,6 millones de diferencia detectados por la auditoría? Estas preguntas no están respondidas en el informe financiero y requieren información complementaria del SAIMT y de la Municipalidad.