TRUJILLO, LA LIBERTAD. ¿Dónde están los S/234,378.33 que la Municipalidad Distrital de La Esperanza habría retenido a una empresa contratista y que, según la denuncia, no fueron utilizados para pagar obligaciones laborales?
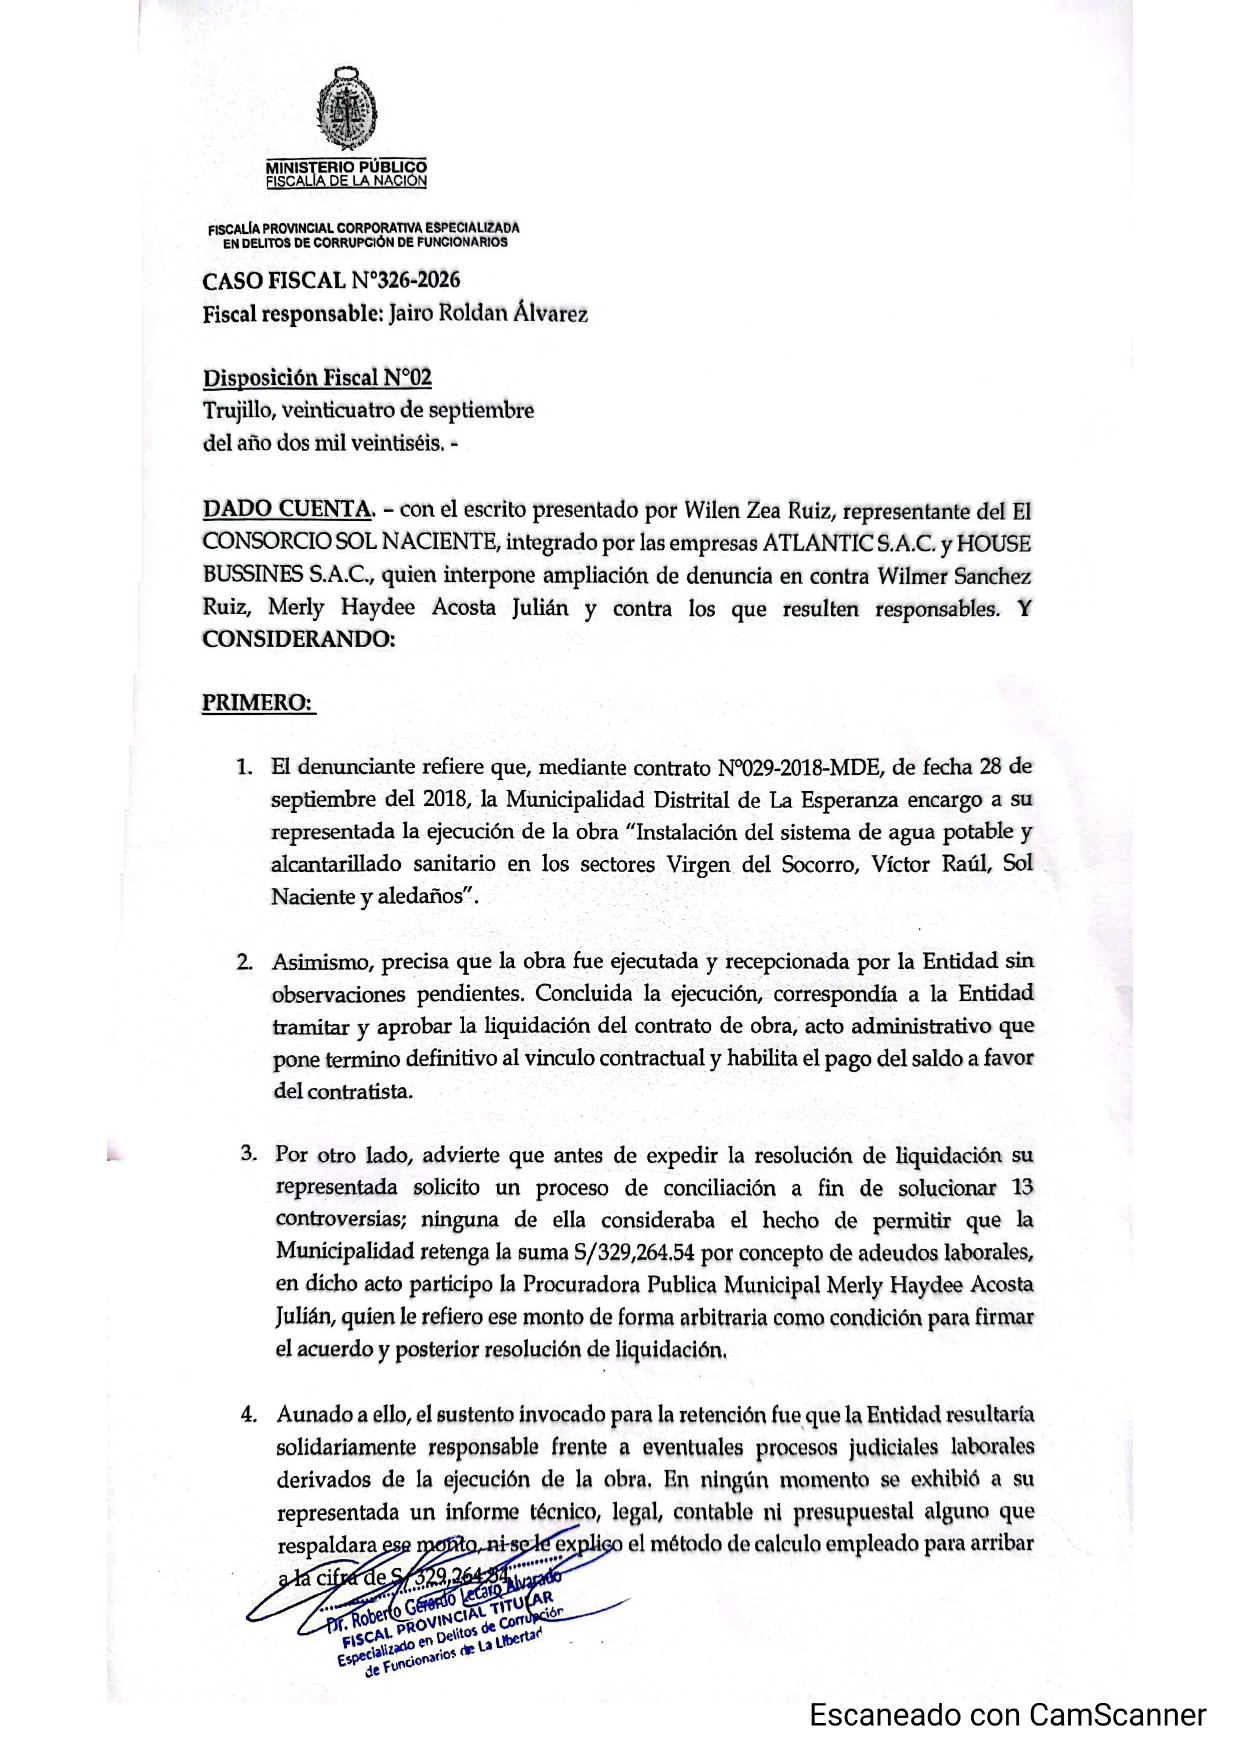
Esta es la interrogante central de una ampliación de denuncia que ha motivado una nueva actuación del Ministerio Público. Mediante la Disposición Fiscal N.º 02, del 24 de septiembre de 2026, la Fiscalía Provincial Corporativa Especializada en Delitos de Corrupción de Funcionarios de La Libertad dispuso remitir el caso para su registro y generación de un nuevo expediente fiscal.
La decisión corresponde al caso fiscal N.º 326-2026 y fue emitida por el fiscal Jairo Roldán Álvarez. El documento, al que tuvo acceso Causa Justa, recoge los cuestionamientos formulados por Wilen Zea Ruiz, representante del Consorcio Sol Naciente, integrado por las empresas ATLANTICS S.A.C. y HOUSE BUSSINES S.A.C. La ampliación de denuncia está dirigida contra Wilmer Sánchez Ruiz, Merly Haydee Acosta Julián y quienes resulten responsables.
Aunque la disposición no determina responsabilidades penales, sí abre la posibilidad de que los hechos denunciados sean examinados de manera independiente.
OBRA CON UNA RETENCIÓN MILLONARIA
El origen de la controversia se encuentra en el contrato N.º 029-2018-MDE, suscrito el 28 de septiembre de 2018. Mediante este contrato, la Municipalidad Distrital de La Esperanza encargó al Consorcio Sol Naciente la ejecución de la obra denominada «Instalación del sistema de agua potable y alcantarillado sanitario en los sectores Virgen del Socorro, Víctor Raúl, Sol Naciente y aledaños».
Según el escrito de ampliación recogido por la Fiscalía, la obra fue ejecutada y recibida por la entidad municipal sin observaciones pendientes. Una vez concluida, correspondía tramitar y aprobar la liquidación contractual, procedimiento que permite determinar el saldo económico final entre la entidad pública y el contratista.
Sin embargo, antes de concretarse ese trámite, se inició un proceso de conciliación para resolver trece controversias relacionadas con el contrato. Fue durante ese procedimiento cuando surgió la retención económica que ahora es cuestionada.
¿POR QUÉ LA MUNICIPALIDAD RETUVO S/329,264.54?
De acuerdo con la versión del denunciante, la Municipalidad de La Esperanza condicionó la aprobación de la liquidación de la obra a la aceptación de una retención de S/329,264.54. La justificación habría sido que la entidad podía afrontar eventuales responsabilidades solidarias derivadas de procesos judiciales laborales relacionados con la ejecución del proyecto.
En el procedimiento participó Merly Haydee Acosta Julián, procuradora pública municipal. El representante del consorcio sostiene que el monto fue establecido arbitrariamente y que no se presentó un informe técnico, legal, contable o presupuestal que sustentara la cifra.
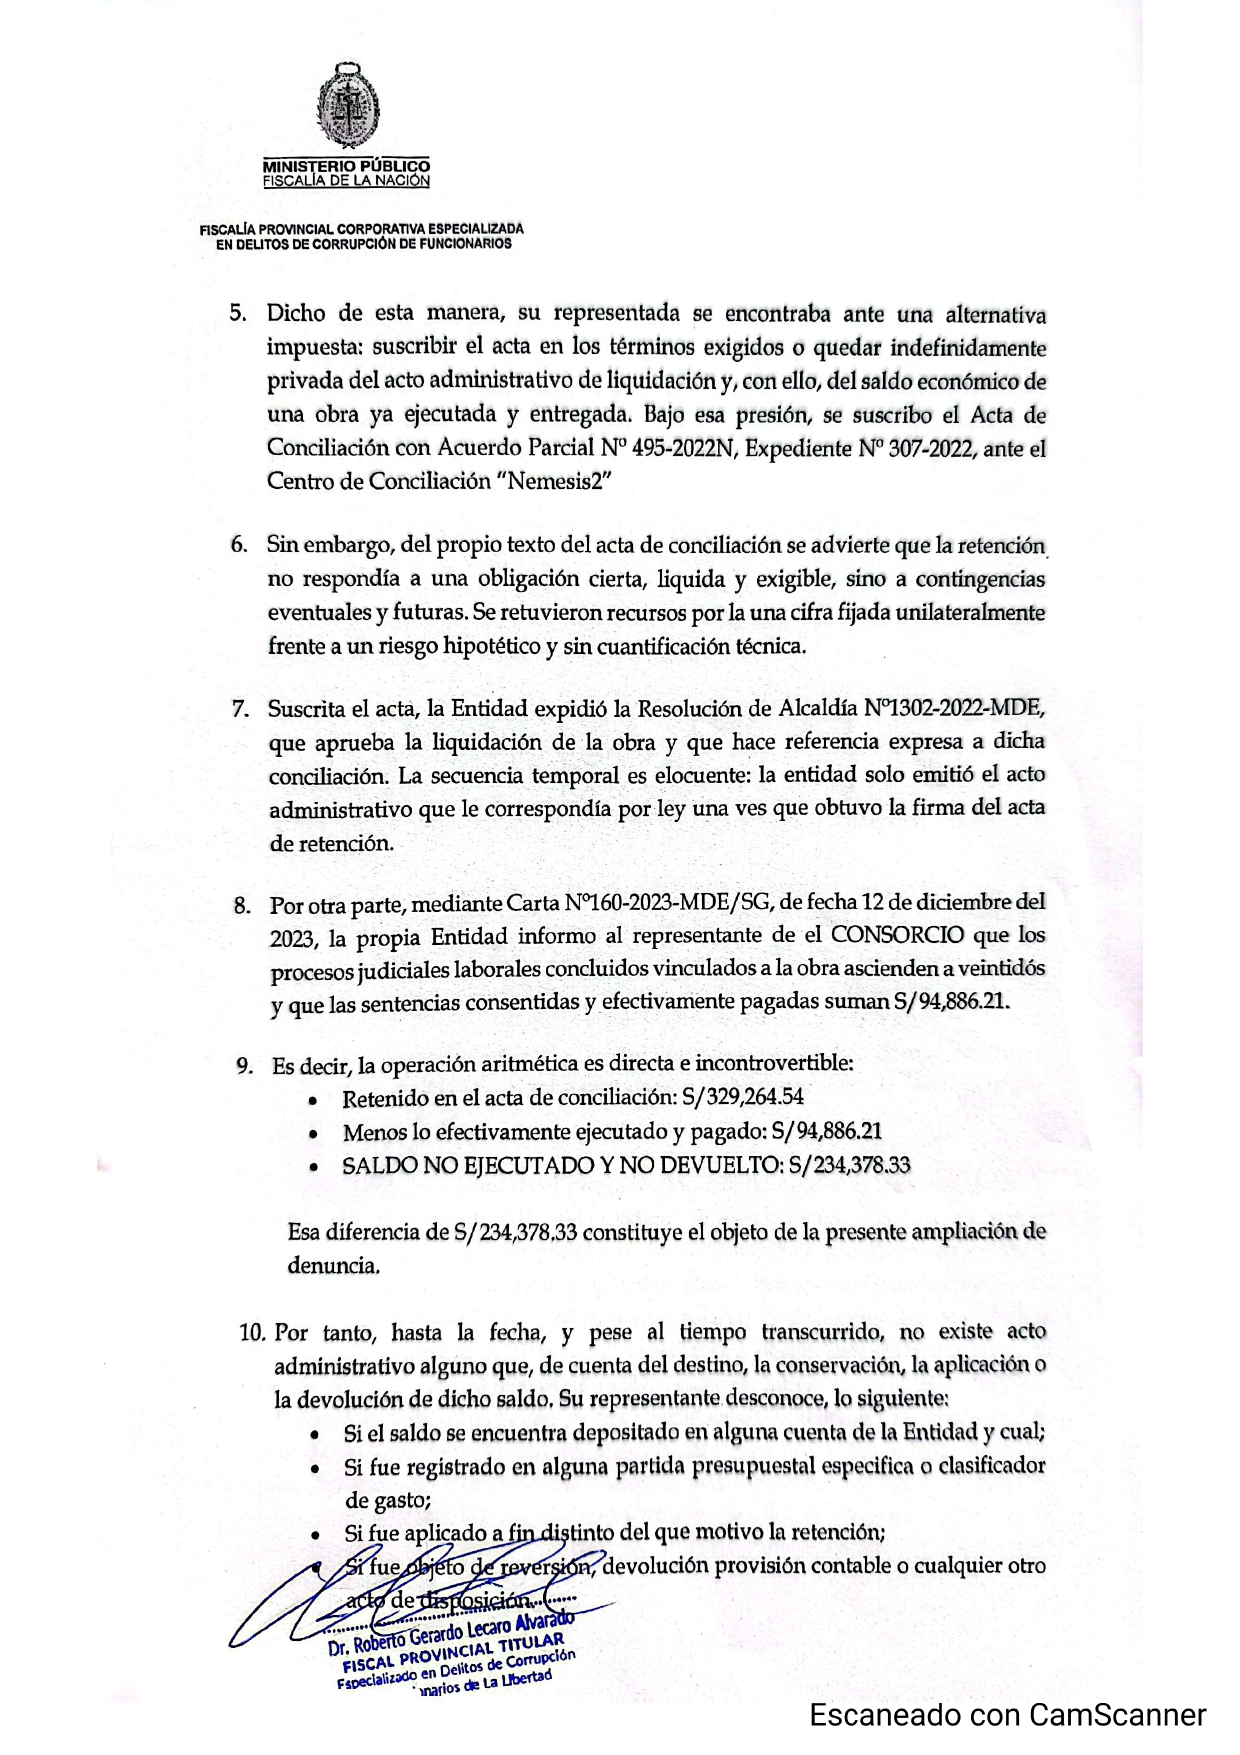
La denuncia afirma que la empresa se encontró ante dos alternativas: aceptar las condiciones exigidas o continuar sin la liquidación de una obra que ya había sido ejecutada y entregada. Finalmente, se suscribió el Acta de Conciliación con Acuerdo Parcial N.º 495-2022N, correspondiente al expediente N.º 307-2022, ante el Centro de Conciliación «Mensis2».
Según el denunciante, la retención respondía a eventuales obligaciones laborales, no a una deuda definitiva, líquida y exigible. Esta distinción resulta relevante porque la finalidad declarada de los recursos retenidos es precisamente lo que ahora se encuentra bajo cuestionamiento.
Uno de los elementos más importantes del documento fiscal revisado por Causa Justa es la referencia a la Carta N.º 160-2023-MDE/SG, del 12 de diciembre de 2023. Según la ampliación de denuncia, mediante esa comunicación la propia Municipalidad informó que los procesos judiciales laborales concluidos relacionados con la obra ascendían a 22 y que las sentencias consentidas y efectivamente pagadas sumaban S/94,886.21.
A partir de esas cifras, el representante del consorcio formuló el siguiente cálculo:
| Concepto | Monto |
| Retención consignada en el acta de conciliación | S/ 329,264.54 |
| Pagos laborales que la denuncia señala como acreditados | S/ 94,886.21 |
| Diferencia cuyo destino se cuestiona | S/ 234,378.33 |
La denuncia sostiene que, hasta la fecha de su presentación, no se habría identificado un acto administrativo que explicara la conservación, aplicación o devolución del saldo.
El consorcio afirma desconocer si el dinero se encuentra depositado en alguna cuenta de la Municipalidad, si fue registrado en una partida presupuestal específica o si se utilizó para una finalidad distinta de la originalmente prevista.
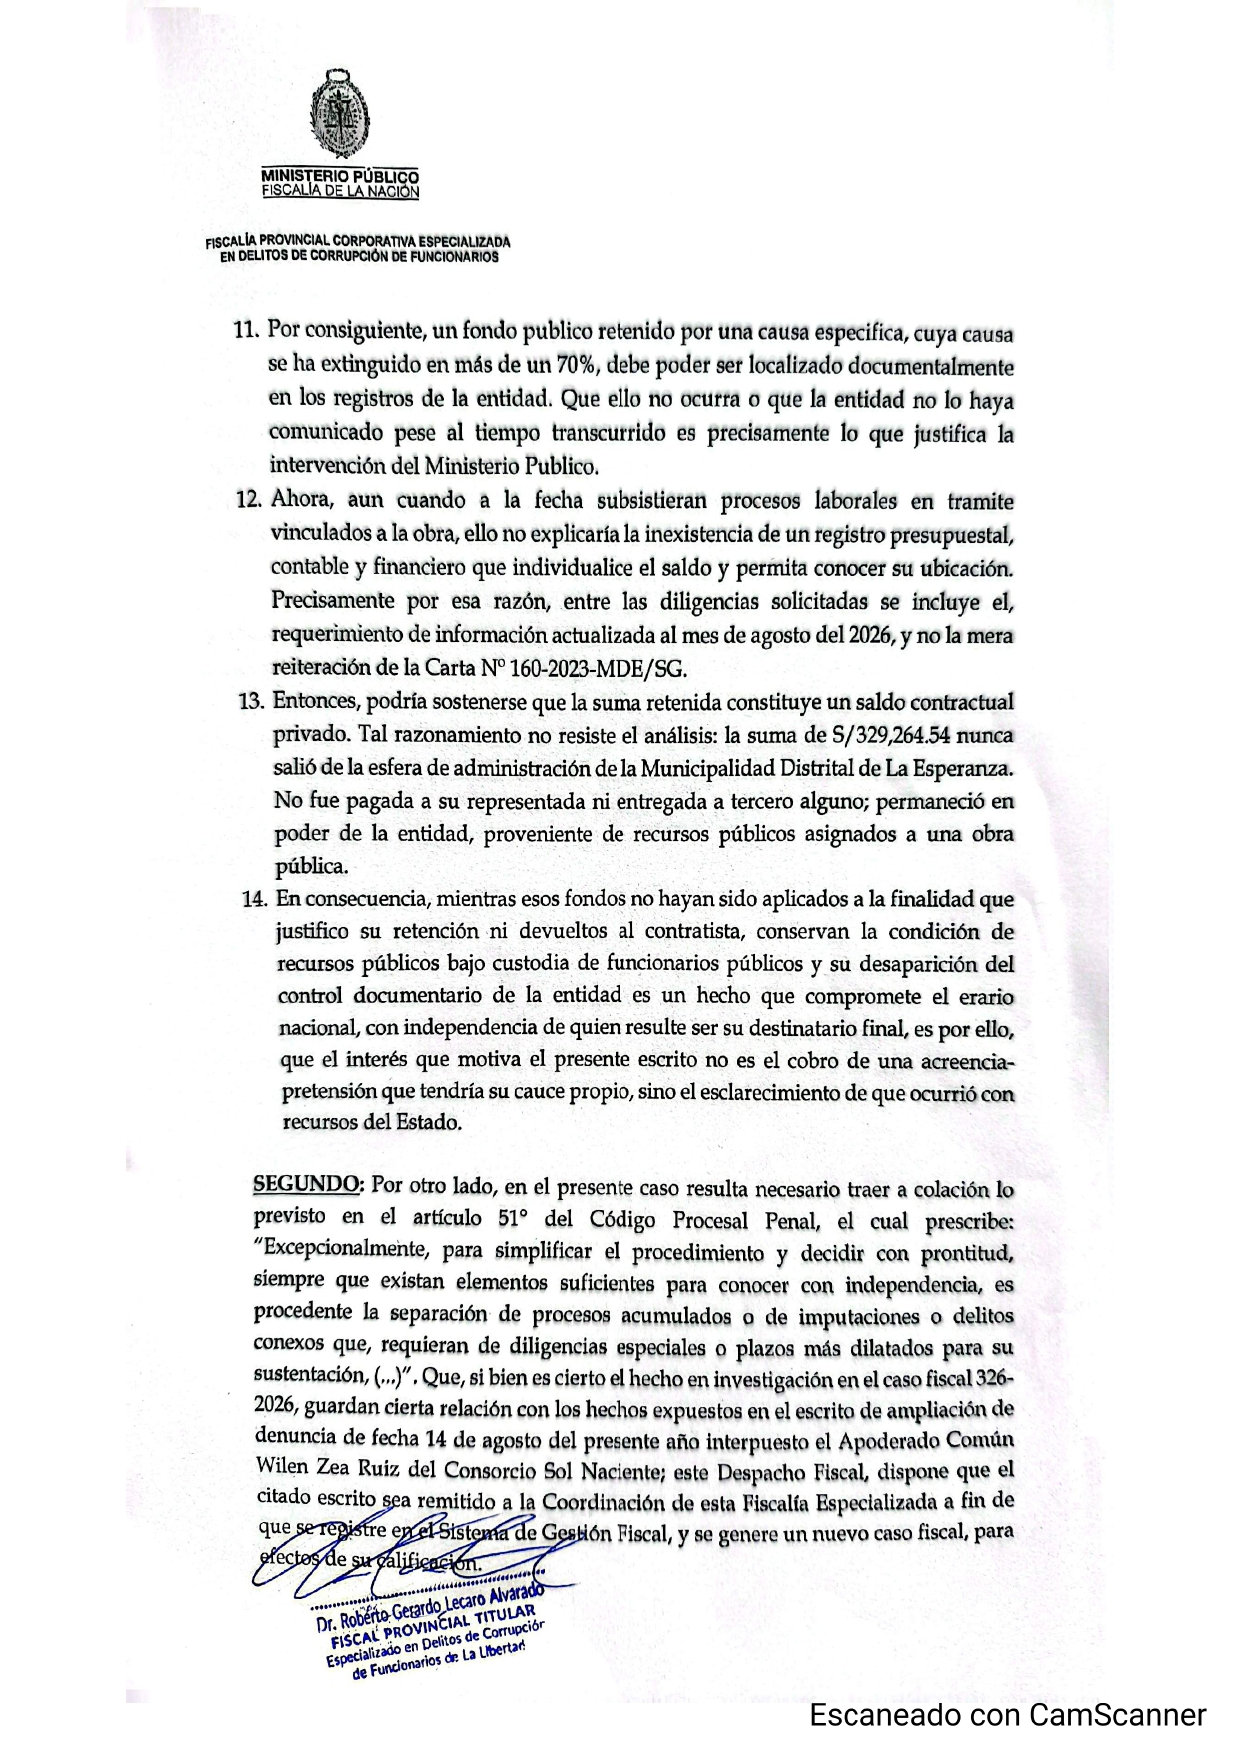
Por ello, solicita que la investigación permita establecer la ubicación y el tratamiento administrativo y contable de esos recursos. El punto más delicado: ¿qué naturaleza tenían los fondos?
La ampliación de denuncia introduce un argumento jurídico que podría resultar relevante para una eventual investigación penal. El representante del consorcio sostiene que los S/329,264.54 nunca fueron entregados al contratista ni salieron de la esfera de administración de la Municipalidad de La Esperanza.
Por esa razón, argumenta que los recursos permanecieron bajo custodia de funcionarios públicos y que su destino debe poder ser identificado documentalmente. El denunciante considera que, si la causa que justificó la retención dejó de existir, corresponde esclarecer qué ocurrió con el saldo.
No obstante, la calificación jurídica de esos fondos y la existencia de una eventual infracción penal deberán ser determinadas por el Ministerio Público. .
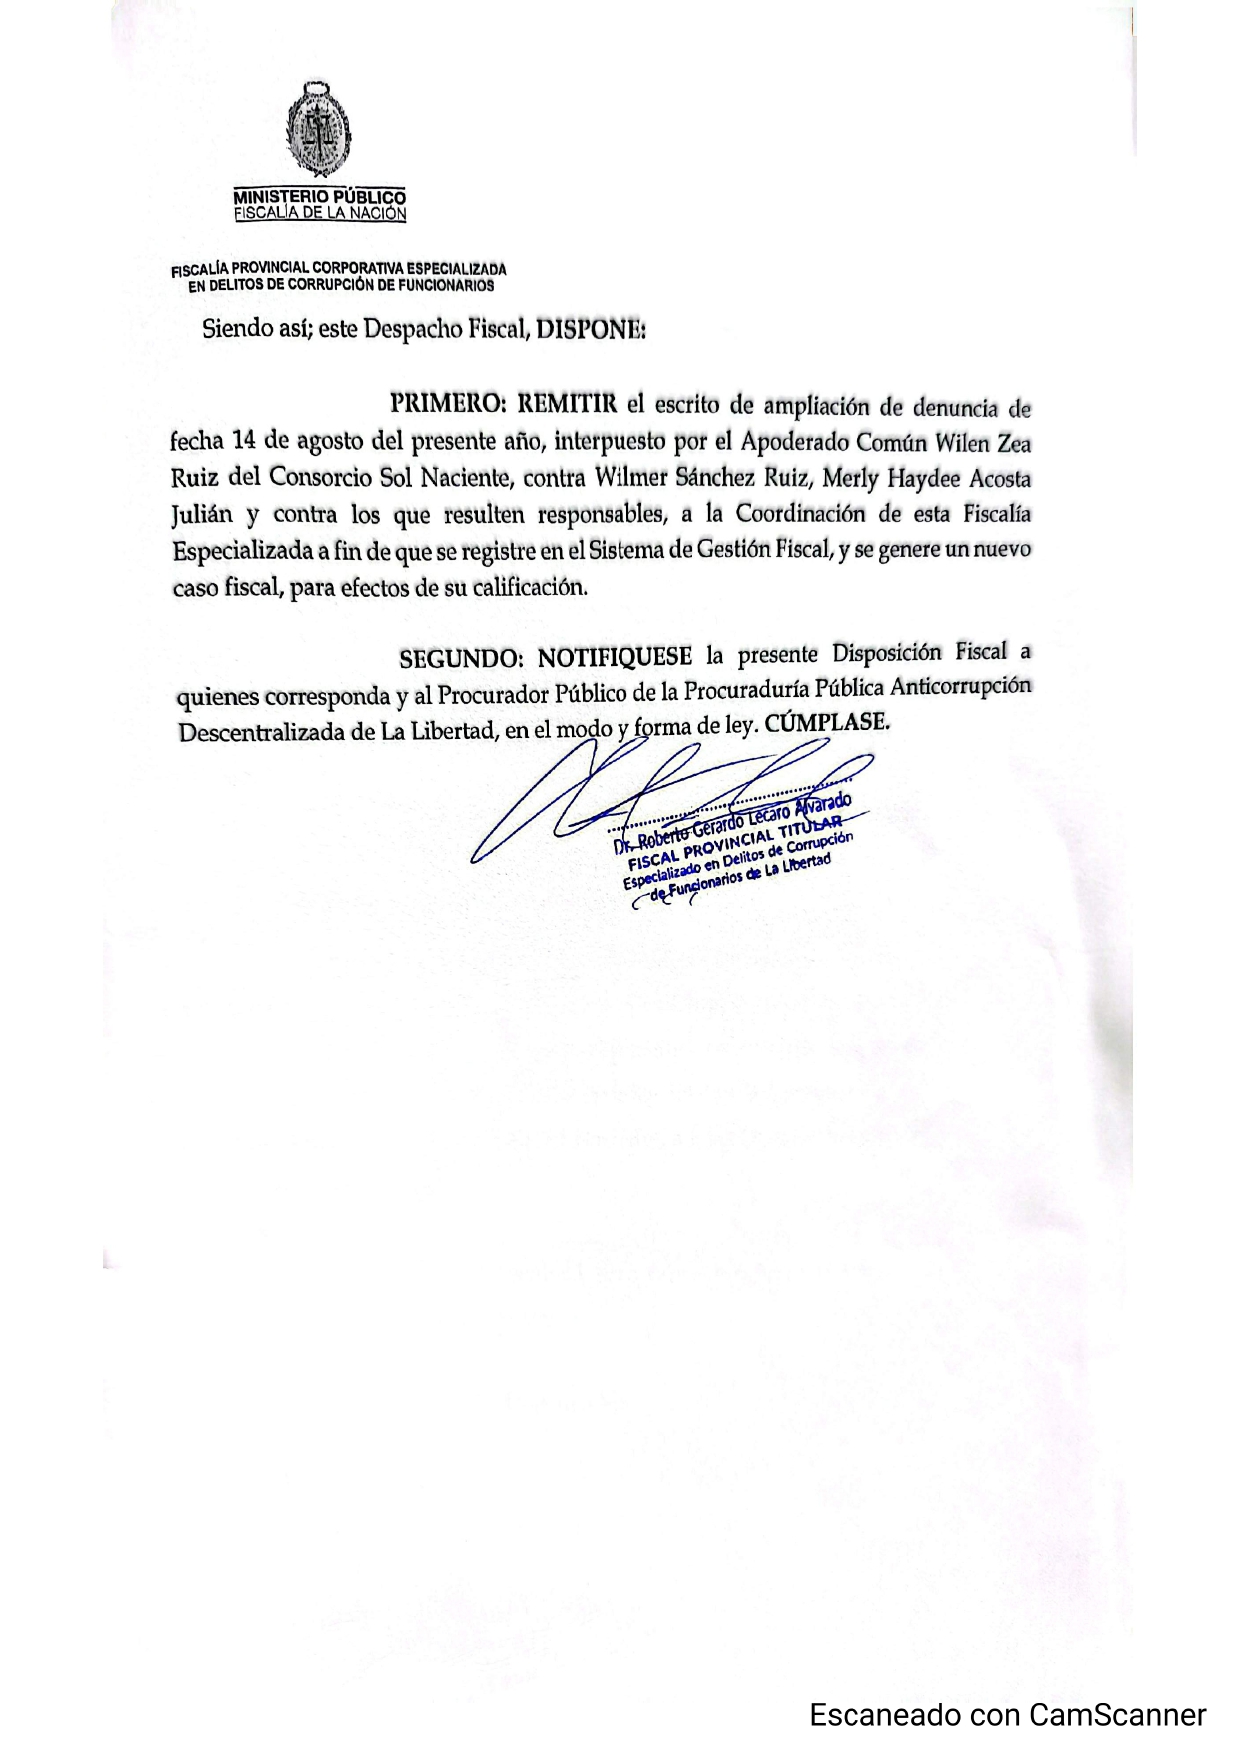
En la parte resolutiva de la Disposición Fiscal N.º 02, el despacho del fiscal Jairo Roldán Álvarez ordenó remitir el escrito de ampliación de denuncia, presentado el 14 de agosto de 2026, a la Coordinación de la Fiscalía Especializada. La finalidad es que el documento sea registrado en el Sistema de Gestión Fiscal y se genere un nuevo caso fiscal para su calificación.
El fiscal invocó el artículo 51 del Código Procesal Penal, que permite excepcionalmente la separación de procesos o imputaciones cuando existen elementos suficientes para conocerlos de manera independiente.
En consecuencia, la Fiscalía consideró pertinente que los hechos relacionados con la retención económica sean examinados mediante un expediente separado. Esto no significa que el Ministerio Público haya formalizado una investigación preparatoria, acreditado el destino irregular del dinero o determinado responsabilidades penales. El alcance documentado de la decisión es la remisión para el registro y calificación de una nueva denuncia.
El documento identifica como denunciados a Wilmer Sánchez Ruiz y Merly Haydee Acosta Julián, además de quienes resulten responsables. Respecto de Acosta Julián, la disposición recoge que intervino en la conciliación en su condición de procuradora pública municipal.
El caso plantea interrogantes administrativas y financieras que pueden ser esclarecidas mediante documentación oficial. La primera es dónde se encuentra registrado el saldo de S/234,378.33 señalado por el consorcio.
La segunda es si la Municipalidad mantiene obligaciones laborales pendientes vinculadas con la obra, pues ello podría explicar que continúe reteniéndose parte del monto. La tercera es si existen informes contables, resoluciones administrativas, registros presupuestales o movimientos bancarios que documenten el tratamiento del dinero. También deberá precisarse quién autorizó la retención, qué funcionarios participaron en su ejecución y cuáles eran las condiciones previstas para liberar el saldo. Finalmente, será necesario conocer si el consorcio ha solicitado formalmente la devolución de los recursos y qué respuesta recibió.
La controversia surge de una obra pública de saneamiento destinada a sectores de La Esperanza, uno de los distritos más poblados de la provincia de Trujillo. El hecho de que la obra haya sido recibida, según el denunciante, y que posteriormente se haya producido una disputa por su liquidación muestra la importancia de documentar con claridad las obligaciones económicas derivadas de los contratos municipales.
TRUJILLO, LA LIBERTAD. ¿Dónde están los S/234,378.33 que la Municipalidad Distrital de La Esperanza habría retenido a una empresa contratista y que, según la denuncia, no fueron utilizados para pagar obligaciones laborales?, es la pregunta que tendrá que responder el alcalde de esa jurisdicción, Wilmer Sánchez Ruiz y algunos de sus funcionarios. Esta es la interrogante central de una ampliación de denuncia que ha motivado una nueva actuación del Ministerio Público.
Mediante la Disposición Fiscal N.º 02, del 24 de septiembre de 2026, la Fiscalía Provincial Corporativa Especializada en Delitos de Corrupción de Funcionarios de La Libertad dispuso remitir el caso para su registro y generación de un nuevo expediente fiscal. La decisión corresponde al caso fiscal N.º 326-2026 y fue emitida por el fiscal Jairo Roldán Álvarez. El documento, al que tuvo acceso Causa Justa, recoge los cuestionamientos formulados por Wilen Zea Ruiz, representante del Consorcio Sol Naciente, integrado por las empresas ATLANTICS S.A.C. y HOUSE BUSSINES S.A.C. La ampliación de denuncia está dirigida contra Wilmer Sánchez Ruiz, Merly Haydee Acosta Julián y quienes resulten responsables. Aunque la disposición no determina responsabilidades penales, sí abre la posibilidad de que los hechos denunciados sean examinados de manera independiente.
OBRA CON UNA RETENCIÓN MILLONARIA
El origen de la controversia se encuentra en el contrato N.º 029-2018-MDE, suscrito el 28 de septiembre de 2018. Mediante este contrato, la Municipalidad Distrital de La Esperanza encargó al Consorcio Sol Naciente la ejecución de la obra denominada «Instalación del sistema de agua potable y alcantarillado sanitario en los sectores Virgen del Socorro, Víctor Raúl, Sol Naciente y aledaños».
Según el escrito de ampliación recogido por la Fiscalía, la obra fue ejecutada y recibida por la entidad municipal sin observaciones pendientes. Una vez concluida, correspondía tramitar y aprobar la liquidación contractual, procedimiento que permite determinar el saldo económico final entre la entidad pública y el contratista. Sin embargo, antes de concretarse ese trámite, se inició un proceso de conciliación para resolver trece controversias relacionadas con el contrato. Fue durante ese procedimiento cuando surgió la retención económica que ahora es cuestionada.
¿POR QUÉ LA MUNICIPALIDAD RETUVO S/329,264.54?
De acuerdo con la versión del denunciante, la Municipalidad de La Esperanza condicionó la aprobación de la liquidación de la obra a la aceptación de una retención de S/329,264.54. La justificación habría sido que la entidad municipal podía afrontar eventuales responsabilidades solidarias derivadas de procesos judiciales laborales relacionados con la ejecución del proyecto.
En el procedimiento participó Merly Haydee Acosta Julián, procuradora pública municipal. El representante del consorcio sostiene que el monto fue establecido arbitrariamente y que no se presentó un informe técnico, legal, contable o presupuestal que sustentara la cifra. La denuncia afirma que la empresa se encontró ante dos alternativas: aceptar las condiciones exigidas o continuar sin la liquidación de una obra que ya había sido ejecutada y entregada. Finalmente, se suscribió el Acta de Conciliación con Acuerdo Parcial N.º 495-2022N, correspondiente al expediente N.º 307-2022, ante el Centro de Conciliación «Mensis2».
Según el denunciante, la retención respondía a eventuales obligaciones laborales, no a una deuda definitiva, líquida y exigible. Esta distinción resulta relevante porque la finalidad declarada de los recursos retenidos es precisamente lo que ahora se encuentra bajo cuestionamiento.
Uno de los elementos más importantes del documento fiscal revisado por Causa Justa es la referencia a la Carta N.º 160-2023-MDE/SG, del 12 de diciembre de 2023. Según la ampliación de denuncia, mediante esa comunicación la propia Municipalidad informó que los procesos judiciales laborales concluidos relacionados con la obra ascendían a 22 y que las sentencias consentidas y efectivamente pagadas sumaban S/94,886.21.
A partir de esas cifras, el representante del consorcio formuló el siguiente cálculo:
| Concepto | Monto |
| Retención consignada en el acta de conciliación | S/ 329,264.54 |
| Pagos laborales que la denuncia señala como acreditados | S/ 94,886.21 |
| Diferencia cuyo destino se cuestiona | S/ 234,378.33 |
La denuncia sostiene que, hasta la fecha de su presentación, no se habría identificado un acto administrativo que explicara la conservación, aplicación o devolución del saldo. El consorcio afirma desconocer si el dinero se encuentra depositado en alguna cuenta de la Municipalidad, si fue registrado en una partida presupuestal específica o si se utilizó para una finalidad distinta de la originalmente prevista.
Por ello, solicita que la investigación permita establecer la ubicación y el tratamiento administrativo y contable de esos recursos. El punto más delicado: ¿qué naturaleza tenían los fondos? La ampliación de denuncia introduce un argumento jurídico que podría resultar relevante para una eventual investigación penal. El representante del consorcio sostiene que los S/329,264.54 nunca fueron entregados al contratista ni salieron de la esfera de administración de la Municipalidad de La Esperanza.
Por esa razón, argumenta que los recursos permanecieron bajo custodia de funcionarios públicos y que su destino debe poder ser identificado documentalmente. El denunciante considera que, si la causa que justificó la retención dejó de existir, corresponde esclarecer qué ocurrió con el saldo. No obstante, la calificación jurídica de esos fondos y la existencia de una eventual infracción penal deberán ser determinadas por el Ministerio Público. .
En la parte resolutiva de la Disposición Fiscal N.º 02, el despacho del fiscal Jairo Roldán Álvarez ordenó remitir el escrito de ampliación de denuncia, presentado el 14 de agosto de 2026, a la Coordinación de la Fiscalía Especializada. La finalidad es que el documento sea registrado en el Sistema de Gestión Fiscal y se genere un nuevo caso fiscal para su calificación.
El fiscal invocó el artículo 51 del Código Procesal Penal, que permite excepcionalmente la separación de procesos o imputaciones cuando existen elementos suficientes para conocerlos de manera independiente. En consecuencia, la Fiscalía consideró pertinente que los hechos relacionados con la retención económica sean examinados mediante un expediente separado. Esto no significa que el Ministerio Público haya formalizado una investigación preparatoria, acreditado el destino irregular del dinero o determinado responsabilidades penales. El alcance documentado de la decisión es la remisión para el registro y calificación de una nueva denuncia.
El documento identifica como denunciados a Wilmer Sánchez Ruiz y Merly Haydee Acosta Julián, además de quienes resulten responsables. Respecto de Acosta Julián, la disposición recoge que intervino en la conciliación en su condición de procuradora pública municipal. El caso plantea interrogantes administrativas y financieras que pueden ser esclarecidas mediante documentación oficial. La primera es dónde se encuentra registrado el saldo de S/234,378.33 señalado por el consorcio.
La segunda es si la Municipalidad mantiene obligaciones laborales pendientes vinculadas con la obra, pues ello podría explicar que continúe reteniéndose parte del monto. La tercera es si existen informes contables, resoluciones administrativas, registros presupuestales o movimientos bancarios que documenten el tratamiento del dinero. También deberá precisarse quién autorizó la retención, qué funcionarios participaron en su ejecución y cuáles eran las condiciones previstas para liberar el saldo. Finalmente, será necesario conocer si el consorcio ha solicitado formalmente la devolución de los recursos y qué respuesta recibió.
La controversia surge de una obra pública de saneamiento destinada a sectores de La Esperanza, uno de los distritos más poblados de la provincia de Trujillo. El hecho de que la obra haya sido recibida, según el denunciante, y que posteriormente se haya producido una disputa por su liquidación muestra la importancia de documentar con claridad las obligaciones económicas derivadas de los contratos municipales.